
Estado de resultados: cómo leerlo y para qué sirve
El estado de resultados (también llamado estado de pérdidas y ganancias, o simplemente EERR) responde una pregunta que suena simple pero se contesta mal todo el tiempo: en este período, ¿el negocio ganó o perdió? El problema es que muchos dueños de pyme miran solo la última línea, la utilidad neta, y sacan conclusiones apuradas. Un mes con utilidad no significa que haya plata en la cuenta, y un mes con pérdida no siempre es una mala noticia. La riqueza del estado de resultados está en las líneas intermedias: ahí se ve dónde nace la rentabilidad y, más importante, dónde se está fugando. Este artículo te enseña a leerlo de arriba hacia abajo, con números concretos, para que dejes de mirarlo como un trámite del contador y empieces a usarlo para decidir.
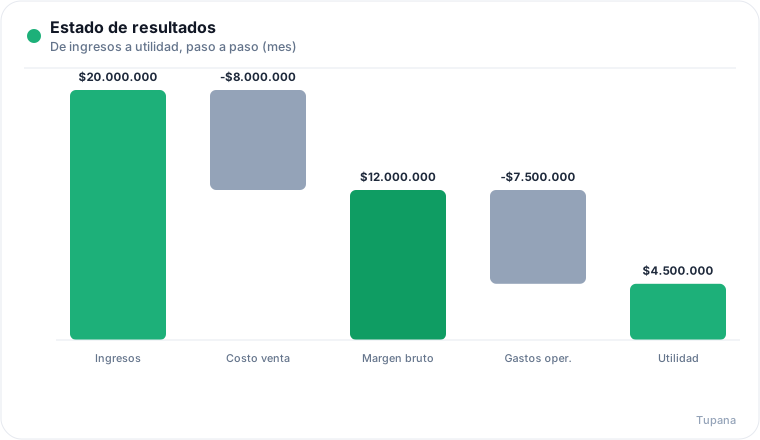
La cascada, línea por línea
El estado de resultados es una cascada: parte de las ventas y va restando categorías de costos y gastos hasta llegar a lo que realmente quedó. Cada peldaño responde una pregunta distinta sobre tu negocio.
- Ingresos por ventas. Todo lo que facturaste en el período por tu actividad principal, neto de IVA. Ojo: son ventas del período, las hayas cobrado o no. Si emitiste una factura a 30 días, entra igual aunque el cliente todavía no pague.
- Costo de venta. Lo que te costó específicamente producir o adquirir lo que vendiste. Si tienes un almacén, es el costo de la mercadería vendida; si prestas servicios, es el costo directo de prestarlos (por ejemplo, las horas del equipo que ejecuta el trabajo). No incluye el arriendo de la oficina ni el sueldo del administrativo: esos son gastos operacionales, vienen más abajo.
- Margen bruto. Ingresos menos costo de venta. Es cuánto deja tu producto o servicio antes de pagar la estructura para operar. Es la primera señal de si el negocio, en su núcleo, tiene sentido.
- Gastos operacionales. Toda la estructura para funcionar: sueldos administrativos y de ventas, arriendo, servicios básicos, marketing, contabilidad, software, seguros. También la depreciación de tus activos.
- Resultado operacional. Margen bruto menos gastos operacionales. Es la rentabilidad del negocio como negocio, sin considerar cómo lo financias ni los impuestos. Es la línea que un banco o un inversionista mira primero.
- Resultado no operacional. Ingresos y gastos que no vienen de tu giro: intereses que pagas por un crédito, comisiones bancarias financieras, intereses que ganas de una inversión, diferencias de cambio. Aquí aparece el costo de tu deuda.
- Impuesto a la renta. El impuesto de primera categoría que grava las utilidades de la empresa. La tasa depende del régimen tributario en que estés; conviene confirmarla con tu contador según tu situación.
- Utilidad neta. Lo que quedó al final, después de todo. Es tu resultado del período.
Un ejemplo trabajado
Tomemos "Aromas del Sur", una pyme que vende café de especialidad, en un mes cualquiera. Todos los montos son netos, en pesos chilenos.
| Línea | Monto | % sobre ventas |
|---|---|---|
| Ingresos por ventas | $18.000.000 | 100% |
| Costo de venta | −$9.900.000 | 55% |
| Margen bruto | $8.100.000 | 45% |
| Gastos operacionales | −$5.400.000 | 30% |
| · Sueldos | −$3.200.000 | |
| · Arriendo | −$900.000 | |
| · Marketing | −$700.000 | |
| · Otros (servicios, software, contador) | −$600.000 | |
| Resultado operacional (EBIT) | $2.700.000 | 15% |
| Gastos financieros (intereses crédito) | −$450.000 | 2,5% |
| Resultado antes de impuesto | $2.250.000 | 12,5% |
| Impuesto a la renta | −$607.500 | |
| Utilidad neta | $1.642.500 | 9,1% |
De $18 millones facturados, quedaron poco más de $1,6 millones abajo. La cascada te muestra exactamente en qué peldaño se fue cada peso: casi la mitad se va en costo del producto, un tercio en operar, una fracción en el banco y el impuesto.
Los tres márgenes: bruto, operacional y neto
Los montos absolutos engañan cuando comparas períodos o negocios de distinto tamaño. Por eso se trabaja con márgenes, que son simplemente cada resultado dividido por las ventas y expresado en porcentaje.
- Margen bruto = Margen bruto ÷ Ventas. En el ejemplo, $8.100.000 ÷ $18.000.000 = 45%. Dice cuánto deja cada peso vendido antes de la estructura. Si vendes a un precio y este margen es flaco, tienes poco espacio para pagar sueldos, arriendo y aun así ganar.
- Margen operacional = Resultado operacional ÷ Ventas. Aquí, $2.700.000 ÷ $18.000.000 = 15%. Es la eficiencia del negocio operando. Un margen bruto alto con margen operacional bajo grita "estás gastando demasiado en estructura".
- Margen neto = Utilidad neta ÷ Ventas. $1.642.500 ÷ $18.000.000 = 9,1%. Es el resultado final por cada peso de venta, después de deuda e impuestos.
No hay un margen "bueno" universal: un supermercado sano vive con margen bruto de un dígito alto y compensa con volumen, mientras un estudio de diseño puede tener 70%. Lo que importa es la tendencia de tus márgenes y cómo se comparan con otros del mismo rubro.
Qué es el EBITDA y por qué se mira
EBITDA significa utilidad antes de intereses, impuestos, depreciación y amortización. En la práctica: tomas el resultado operacional y le sumas de vuelta la depreciación y amortización, porque son gastos contables que no implican salida de plata en el período. Si en el ejemplo la depreciación incluida en los gastos fuera de $500.000, el EBITDA sería $2.700.000 + $500.000 = $3.200.000.
Se mira porque aproxima la caja que genera la operación, aislándola de cómo financias la empresa (intereses), del impuesto y de decisiones contables de depreciación. Es útil para comparar dos negocios con distinta deuda o para ver la capacidad de generar efectivo del giro. Pero tiene una trampa conocida: no es lo mismo que flujo de caja. El EBITDA ignora que tienes que pagar intereses, impuestos e invertir en reponer activos. Un negocio puede tener buen EBITDA y aun así quedarse sin plata.
Análisis vertical y horizontal
Un estado de resultados aislado dice poco. El valor aparece al compararlo.
Análisis vertical es expresar cada línea como porcentaje de las ventas del mismo período (la columna de la derecha de nuestra tabla). Te deja ver la estructura del negocio de un vistazo: 55% se va en costo, 30% en operar. Sirve para comparar meses o para compararte con la industria sin que el tamaño distorsione.
Análisis horizontal es comparar la misma línea a través del tiempo: este mes contra el anterior, o este año contra el pasado. Aquí ves la dirección. Supón que el mes siguiente Aromas del Sur factura $20.000.000 (subió 11%) pero el costo de venta sube a $11.800.000. El margen bruto cae de 45% a 41%. Vendiste más, pero cada peso rinde menos: quizás subió el precio del grano, quizás hiciste descuentos agresivos. El análisis horizontal es el que detecta problemas antes de que exploten en la última línea.
Utilidad no es plata en la cuenta
Es el malentendido más caro. El estado de resultados registra ventas hayas cobrado o no, y costos los hayas pagado o no. El flujo de caja registra solo lo que efectivamente entró y salió de tu banco. Son cosas distintas.
Aromas del Sur mostró $1.642.500 de utilidad, pero si la mitad de esas ventas fue a crédito y esos clientes aún no pagan, en la cuenta hay bastante menos. Al revés, un mes puedes mostrar pérdida contable por una depreciación grande y tener la cuenta llena. Por eso necesitas leer los dos estados juntos: el de resultados te dice si el modelo de negocio es rentable; el flujo de caja te dice si vas a poder pagar los sueldos el 30.
Señales de alerta
- Margen bruto que baja mes a mes. Tus costos suben o estás vendiendo más barato sin darte cuenta. Es lo primero que hay que investigar porque afecta todo lo que viene abajo.
- Gastos operacionales creciendo más rápido que las ventas. Si las ventas suben 10% y los gastos 20%, tu margen operacional se está comiendo solo. Muy común cuando se contrata anticipándose a un crecimiento que no llega.
- Ventas que suben pero utilidad estancada. Casi siempre es lo anterior: creciste en tamaño, no en rentabilidad.
- Gastos financieros que crecen. Un resultado operacional sano con utilidad neta pobre apunta a que el problema es la deuda, no el negocio.
- Un mes fuera de la curva sin explicación. Un salto brusco casi siempre esconde un error de registro: una compra cargada al mes equivocado, una venta que faltó, un gasto duplicado.
Errores comunes al interpretarlo
Mirar solo la utilidad neta y perderse la historia de las líneas intermedias. Confundir utilidad con caja disponible. Meter el IVA en las cifras: el estado de resultados trabaja con montos netos, el IVA no es ni ingreso ni gasto tuyo. Mezclar gastos personales del dueño con los de la empresa, lo que infla los gastos y esconde la rentabilidad real. Y comparar un mes contra otro sin considerar la estacionalidad: en muchos rubros diciembre y julio no se parecen en nada, y compararlos directo lleva a decisiones equivocadas.
Preguntas frecuentes
¿Cada cuánto debería revisar el estado de resultados? Idealmente mensual. Revisarlo solo una vez al año, en la Operación Renta, es demasiado tarde para corregir nada. Con datos al día puedes reaccionar a una caída de margen el mismo mes en que ocurre.
¿Cuál es la diferencia entre el estado de resultados y el balance? El estado de resultados cubre un período (un mes, un año) y muestra el flujo de ingresos y gastos. El balance es una foto a una fecha y muestra lo que tienes y lo que debes: activos, pasivos y patrimonio. Se complementan.
¿EBITDA o utilidad neta, cuál es más importante? Depende de la pregunta. El EBITDA sirve para evaluar la operación aislada de deuda e impuestos. La utilidad neta es el resultado real después de todo. Ninguno reemplaza al flujo de caja para saber si tienes con qué pagar.
¿El costo de venta incluye los sueldos? Solo los directamente ligados a producir lo que vendes: el equipo que fabrica el producto o ejecuta el servicio. Los sueldos administrativos, de ventas y de gerencia van en gastos operacionales.
¿Por qué mi estado de resultados muestra utilidad si no tengo plata? Porque registra ventas que quizás aún no cobras y no descuenta pagos de deuda ni compras de activos, que sí salen de la caja. Revisa tu flujo de caja y tus cuentas por cobrar para entender la diferencia.
Cómo lo resuelve Tupana
Como en Tupana tus ventas, compras y costos ya quedan registrados y clasificados a medida que emites y concilias, el estado de resultados se arma solo y se mantiene al día, sin esperar el cierre de mes ni cuadrar planillas. Puedes ver los márgenes y compararlos entre períodos cuando lo necesitas para decidir, y como también tienes el flujo de caja proyectado y la conciliación bancaria en el mismo lugar, distingues fácil entre lo que ganaste y lo que efectivamente entró a la cuenta. Se conecta directo al SII y no te obliga a cambiar de facturador.
Puedes probarlo gratis por cinco días, sin tarjeta.