IVA recuperable y no recuperable: cómo distinguirlos
No todo el IVA que pagas en tus compras da derecho a crédito. Te explicamos qué IVA es recuperable, cuál no, cómo funciona la proporcionalidad y cómo todo esto llega a tu F29.
· Claudia de la Sotta
Cada vez que tu empresa compra algo, paga un 19% de IVA. Una parte de ese IVA la puedes usar como crédito fiscal para rebajar el IVA que cobras en tus ventas; otra parte, no. La diferencia no es un detalle contable: determina cuánto crédito llevas al F29 cada mes y, por lo tanto, cuánta plata efectivamente le pagas al fisco. Clasificar mal una compra tiene dos filos. Si tomas como crédito un IVA que no correspondía, inflas tu crédito y te expones a que el SII te lo rechace en una fiscalización, con reintegro y multas. Si dejas fuera un IVA que sí era recuperable, estás pagando IVA de más, plata que era tuya y no vuelve sola. Entender bien la frontera entre uno y otro es una de las decisiones que más impacto tienen en el resultado tributario mensual de una pyme.
Qué es el IVA crédito fiscal y por qué recuperarlo importa
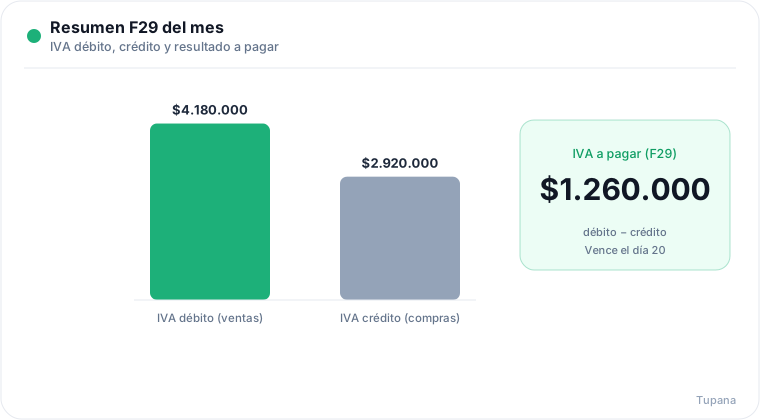
El IVA es un impuesto que se paga en cadena, pero que en teoría solo grava el valor agregado de cada eslabón. El mecanismo para lograrlo es simple: al IVA que cobras en tus ventas (el débito fiscal) le restas el IVA que pagaste en tus compras del giro (el crédito fiscal). La diferencia es lo que declaras y pagas en el F29.
$\text{IVA a pagar} = \text{Débito fiscal (ventas)} - \text{Crédito fiscal (compras)}$
Si en un mes vendiste y generaste un débito de $3.000.000, y tus compras del giro te dieron un crédito de $1.100.000, pagas $1.900.000 de IVA. Cada peso de crédito fiscal legítimo que no aproveches es un peso más que pagas. Por eso recuperar bien el IVA importa: no es un beneficio, es simplemente el mecanismo normal del impuesto funcionando como debe.
Hay un detalle que confunde a mucha gente. Cuando en un mes el crédito supera al débito (por ejemplo, compraste mucho stock o un activo), no te devuelven la diferencia. Se genera un remanente de crédito fiscal que queda a tu favor y se arrastra al mes siguiente, actualizado, hasta que lo absorbas con débitos futuros. La devolución en efectivo del IVA solo ocurre en casos acotados (exportadores, término de giro o compra de activo fijo bajo las condiciones del artículo 27 bis), no cada vez que tienes remanente.
Requisitos para que el IVA sea recuperable
No basta con haber pagado IVA en una compra. Para que ese IVA sea crédito fiscal deben cumplirse tres condiciones al mismo tiempo. Si falla una, el IVA no es recuperable.
1. Relación con el giro
La compra o el gasto debe estar destinado a generar la renta de tu actividad. Un restaurante recupera el IVA de los insumos de cocina, del arriendo del local y del servicio de mantención de sus equipos, porque todo eso es necesario para operar. Ese mismo restaurante no recupera el IVA de un notebook que el dueño compró para su hijo, aunque venga con factura a nombre de la empresa: no tiene relación con el giro. La prueba es concreta: si la compra no aporta a producir tus ventas, su IVA no es crédito.
2. Documento tributario válido
El IVA crédito solo se respalda con factura electrónica (DTE 33 afecta, o 34 si es exenta) o con una factura de compra (DTE 46) en operaciones con cambio de sujeto. La factura individualiza el IVA en una línea aparte y deja registro del vendedor y del comprador. Una boleta, afecta (39) o exenta (41), no sirve para tomar crédito, porque no separa el IVA ni identifica al comprador. Este es el error más caro y más común: comprar en un retail con boleta pensando que el IVA se recupera. No se recupera. Si necesitas el crédito, tienes que pedir factura.
3. Oportunidad (registro en plazo)
El crédito se usa en el período en que se recibe el documento, pero la ley da un margen: puedes usar la factura en el mes que corresponde o dentro de los dos períodos siguientes. Pasado ese plazo, pierdes el crédito de esa factura. Por eso el registro tardío de facturas de proveedores termina costando plata real. En la práctica, el Registro de Compras y Ventas (RCV) del SII manda: si la factura no está registrada a tu nombre en el RCV del período, ese crédito no aparece en tu propuesta de F29.
| Requisito | Cumple → crédito | No cumple → costo |
|---|---|---|
| Destino | Compra del giro | Gasto personal o ajeno al giro |
| Documento | Factura (33/34/46) | Boleta (39/41) o sin documento |
| Plazo | Dentro del período o los 2 siguientes | Registro fuera de plazo |
Casos de IVA no recuperable
Aunque la compra tenga factura, hay situaciones donde la ley niega expresamente el crédito. Las más frecuentes:
- Compras ajenas al giro. El caso más obvio: gastos personales del dueño o de los socios, aunque los facturen a la empresa. El SII cruza esto con relativa facilidad.
- Gastos rechazados. Desembolsos que la Ley de la Renta no acepta como necesarios para producir renta arrastran, en general, la pérdida del crédito fiscal asociado.
- Automóviles, station wagons y similares. El IVA de la compra, arriendo, mantención y combustible de automóviles no da derecho a crédito, salvo que el giro de la empresa sea precisamente el uso de esos vehículos (por ejemplo, una automotora, un rent a car o una empresa de transporte). Camiones y vehículos de carga sí dan crédito, porque no caen en esa restricción.
- Compras sin factura. Todo lo respaldado solo con boleta o sin documento tributario. Sin factura, no hay crédito.
- Supuestos especiales. Facturas no fidedignas o falsas, operaciones que la ley trata de forma particular, o compras destinadas exclusivamente a ventas exentas.
En todos estos casos el IVA no desaparece: se transforma en un costo o gasto más de la compra. Si un gasto rechazado te costó $119.000, esos $119.000 completos son el costo, no $100.000.
IVA de uso común y proporcionalidad
El caso más delicado aparece cuando una empresa realiza ventas afectas y ventas exentas a la vez. Piensa en una clínica que vende consultas médicas (exentas de IVA) y además arrienda estacionamientos o vende insumos (afectos). El arriendo del edificio o la cuenta de electricidad no se pueden atribuir solo a una actividad: son de uso común.
La regla es lógica. El IVA de las compras que sirven exclusivamente a ventas afectas se recupera entero. El IVA de las compras que sirven solo a ventas exentas no se recupera. Y el IVA de las compras de uso común se recupera solo en la proporción que representan las ventas afectas dentro del total de ventas. Ese porcentaje es el factor de proporcionalidad.
Ejemplo del factor
Supón que en el mes tienes:
- Ventas afectas: $30.000.000
- Ventas exentas: $10.000.000
- Ventas totales: $40.000.000
El factor de proporcionalidad es:
$\frac{30.000.000}{40.000.000} = 0{,}75 \Rightarrow 75%$
Si tus compras de uso común generaron un IVA de $800.000, solo puedes tomar como crédito el 75%:
- Crédito de uso común recuperable: $800.000 × 0,75 = $600.000
- IVA de uso común que se vuelve costo: $200.000
El factor se calcula de forma acumulada durante el año y se ajusta período a período, lo que lo hace uno de los cálculos donde más se equivoca la clasificación manual. Si tienes ventas exentas y estás tomando el 100% del crédito de tus gastos comunes, casi seguro estás recuperando de más.
Ejemplo numérico completo y su efecto en el F29
Veamos un mes real de una pyme comercializadora, sin ventas exentas, con estas compras:
| Compra | Neto | IVA | ¿Recuperable? | Motivo |
|---|---|---|---|---|
| Mercadería para reventa (factura) | $5.000.000 | $950.000 | Sí | Giro + factura |
| Arriendo del local (factura) | $1.200.000 | $228.000 | Sí | Giro + factura |
| Bencina del auto del gerente (factura) | $400.000 | $76.000 | No | Automóvil, salvo giro |
| Almuerzo del equipo (boleta) | $150.000 | $28.500 | No | Sin factura |
| Notebook para la oficina (factura) | $900.000 | $171.000 | Sí | Giro + factura |
El IVA total pagado en compras fue $1.453.500. Pero el crédito fiscal recuperable es solo la suma de las tres primeras líneas válidas:
- Crédito fiscal: $950.000 + $228.000 + $171.000 = $1.349.000
- IVA que se vuelve costo: $76.000 + $28.500 = $104.500
Ahora supón que las ventas del mes generaron un débito fiscal de $2.100.000. El F29 queda así:
$\text{IVA a pagar} = 2.100.000 - 1.349.000 = 1.651.000$
Si por descuido hubieras tomado como crédito también la bencina y el almuerzo ($104.500 extra), tu F29 mostraría $1.546.500 a pagar. Pagarías $104.500 menos ese mes, pero con un crédito improcedente que el SII puede rechazar después, obligándote a reintegrarlo con reajustes y multas. El ahorro es ficticio; el riesgo es real.
Cómo se refleja en la contabilidad
La clasificación no es solo tributaria: cambia el asiento contable. El IVA recuperable se registra en una cuenta de activo, típicamente IVA crédito fiscal, porque es un derecho contra el fisco que se descontará del débito. El IVA no recuperable, en cambio, no pasa por esa cuenta: se suma al costo o gasto de la compra.
Con la mercadería del ejemplo, el asiento separa el neto ($5.000.000 a existencias o costo) del IVA ($950.000 a IVA crédito fiscal). Con la bencina no recuperable, en cambio, el gasto se registra por el total con IVA incluido ($476.000 a combustibles), sin tocar la cuenta de crédito fiscal. Registrar el IVA no recuperable como crédito no solo altera el F29: distorsiona tus estados de resultados, porque estás subvalorando el costo real de esos gastos.
Errores comunes
- Usar boletas para tomar crédito. El clásico. Compras en un retail o supermercado con boleta y das por hecho que recuperas el IVA. No se recupera nunca sin factura.
- Cargar IVA de gastos personales. Facturar a la empresa compras del dueño (viajes, tecnología, gastos del hogar) y tomar su crédito. Es lo primero que revisa una fiscalización.
- Recuperar el 100% teniendo ventas exentas. Ignorar la proporcionalidad y tomar entero el crédito de gastos comunes.
- Tomar el IVA de automóviles. Cargar bencina, mantención o el propio vehículo cuando el giro no lo permite.
- Registrar facturas fuera de plazo. Dejar facturas de proveedores sin ingresar y perder el crédito por pasarse de los dos períodos.
Preguntas frecuentes
¿Puedo recuperar el IVA de una boleta si pido después la factura? Solo si el vendedor te emite la factura correspondiente dentro del plazo. Con la boleta sola no hay crédito; necesitas la factura que individualice el IVA y quede registrada a tu nombre en el RCV.
Si mi crédito es mayor que mi débito, ¿el SII me devuelve la diferencia? No de forma automática. Se genera un remanente de crédito fiscal que se arrastra al mes siguiente y se descuenta de futuros débitos. La devolución en efectivo solo aplica a casos específicos como exportadores o el artículo 27 bis para activo fijo.
¿Cuánto tiempo tengo para usar una factura de compra? Puedes usar el crédito en el período de la factura o dentro de los dos períodos siguientes. Pasado ese plazo, pierdes ese crédito.
Tengo ventas afectas y exentas, ¿qué hago con el IVA de la luz y el arriendo? Son gastos de uso común. Aplicas el factor de proporcionalidad: recuperas el porcentaje del IVA equivalente a la participación de tus ventas afectas en el total. El resto se vuelve costo.
¿El IVA de la bencina y mantención de mi auto de trabajo da crédito? Solo si tu giro justifica el uso de automóviles (transporte, rent a car, automotora). En una empresa común, el IVA de automóviles y sus gastos no es recuperable. Camiones y vehículos de carga sí.
Cómo lo resuelve Tupana
Tupana arma tus libros de compra y venta y tu propuesta de F29 directamente desde el RCV del SII, sin que tengas que decidir compra por compra a mano. Clasifica cada documento según el tipo (factura o boleta) y su relación con el giro, marca el IVA que no da derecho a crédito y aplica el factor de proporcionalidad cuando tienes ventas afectas y exentas. Tú revisas la propuesta con tu criterio antes de que llegue al F29, con los números ya separados entre crédito recuperable y costo, en lugar de descubrir un reparo meses después. Puedes probarlo gratis por cinco días, sin tarjeta.