
Qué es el flujo de caja y por qué es lo primero que deberías mirar
Casi todos los cierres de empresas chicas que he visto de cerca tienen el mismo diagnóstico, y no es "vendimos poco". Es "nos quedamos sin caja". La empresa facturaba, tenía clientes, incluso mostraba utilidad en el balance, pero un mes cualquiera no le alcanzó para pagar los sueldos, el IVA y al proveedor al mismo tiempo. Ahí se dieron cuenta, tarde, de que el número que había que mirar todos los días no era la venta ni la utilidad: era la plata que efectivamente entra y sale de la cuenta. Eso es el flujo de caja, y es lo primero que deberías mirar antes que cualquier otro indicador.
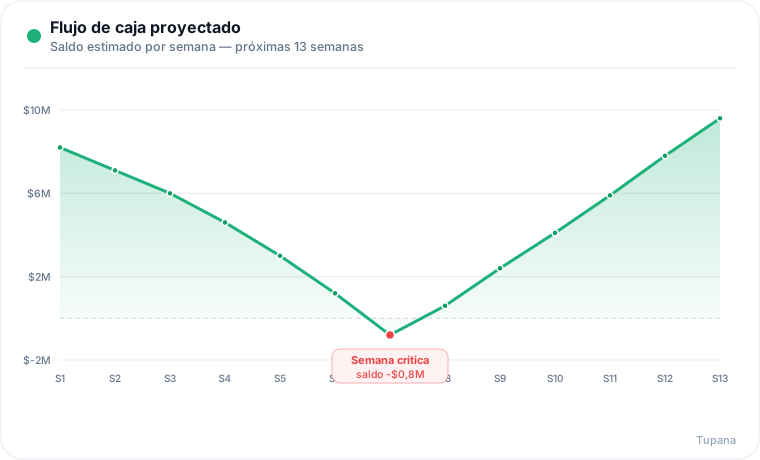
Qué es el flujo de caja
El flujo de caja es el movimiento real de dinero que entra y sale de tu negocio en un período: lo que efectivamente se depositó en tu cuenta y lo que efectivamente saliste a pagar. No cuenta promesas ni compromisos, cuenta plata que se movió. Si emitiste una factura por $2.000.000 pero el cliente la paga en 60 días, esa venta todavía no es flujo de caja: es una cuenta por cobrar. El día que el cliente transfiere, ahí recién entra a tu flujo.
Puesto así suena obvio, pero es justo esa obviedad la que hace que muchos lo ignoren. Se mira el reporte de ventas, se mira el resultado del mes, y se asume que si esos números están bien, la plata también. No siempre es así, y la diferencia puede costarte el negocio.
Utilidad no es lo mismo que caja
Este es el malentendido más caro que existe en las pymes, así que vale la pena detenerse. La utilidad se calcula con criterio de devengado: se registra la venta cuando la generas (cuando emites la factura), hayas cobrado o no, y se restan los costos y gastos del período, los hayas pagado o no. El flujo de caja se calcula con criterio de caja: solo cuenta lo que se movió de verdad.
Un ejemplo concreto. Tienes una empresa de servicios y en marzo pasa esto:
- Emites facturas a clientes por $8.000.000, todas a 60 días de plazo.
- Tus costos y gastos del mes (sueldos, arriendo, insumos) son $6.000.000.
- En marzo cobras solo $3.000.000 de facturas de meses anteriores.
En el estado de resultados de marzo tu utilidad es de $2.000.000: vendiste $8.000.000 y gastaste $6.000.000. En el papel, un mes rentable. Pero tu flujo de caja de marzo es negativo: entraron $3.000.000 y tienes que pagar $6.000.000 en gastos que sí vencen ahora. Te faltan $3.000.000 para cerrar el mes, y eso a pesar de ser una empresa rentable.
Los sueldos no se pagan con utilidad, se pagan con plata en la cuenta. Una empresa puede quebrar siendo rentable si vende a crédito, cobra lento y paga rápido. Al revés también existe: un negocio puede tener un mes de utilidad baja o incluso pérdida contable, y aun así tener caja de sobra porque cobró bien y difirió pagos. Son dos películas distintas de la misma empresa, y las dos hay que verlas.
Las tres partes del flujo de caja
Cuando ordenas el flujo formalmente, se divide en tres bloques. No es un tecnicismo: cada uno te dice algo diferente sobre la salud del negocio.
- Flujo de operación: es la plata que genera o consume el negocio en sí. Cobros de clientes, menos pagos a proveedores, sueldos, arriendo, IVA, cotizaciones. Ejemplo: cobraste $12.000.000 a clientes y pagaste $9.500.000 entre proveedores, remuneraciones y arriendo, tu flujo de operación fue de +$2.500.000.
- Flujo de inversión: compra o venta de activos que sirven para producir. Comprar una máquina en $5.000.000 o un vehículo, o vender un equipo usado. Ejemplo: compras dos computadores y una impresora por $1.800.000, ese es un flujo de inversión de -$1.800.000.
- Flujo de financiamiento: movimientos con bancos y socios. Un crédito que te desembolsan, el pago de las cuotas, un aporte de capital de los socios, el retiro de utilidades. Ejemplo: el banco te desembolsa un crédito de $10.000.000 (+) y ese mismo mes pagas $600.000 de cuotas de otro crédito (−).
La pregunta de fondo la responde el flujo de operación: ¿el negocio genera caja por sí mismo, o depende de que el banco y los socios lo mantengan a flote? Una empresa sana genera caja operacional positiva de forma sostenida. Si tu operación es crónicamente negativa y solo sobrevives inyectando crédito y aportes, tienes un problema estructural, no un mal mes.
Cómo leerlo sin ser contador
No necesitas un análisis financiero elaborado para sacarle provecho. Con dos preguntas ya estás mirando lo que importa:
- ¿El saldo proyectado de las próximas semanas se mantiene positivo? Es decir, con lo que tengo hoy en la cuenta más lo que voy a cobrar, menos lo que tengo que pagar, ¿me quedo siempre sobre cero, o hay una semana en que caigo en rojo?
- ¿Cuánto de lo que "vendí" ya lo cobré, y cuánto sigue pendiente? Porque una venta sin cobrar no paga cuentas. Si tienes $15.000.000 facturados pero $9.000.000 siguen por cobrar, tu realidad de caja es muy distinta a la que muestra el reporte de ventas.
Si la respuesta a la primera pregunta es "no" en alguna semana, ya ganaste: lo sabes con anticipación y puedes actuar. Ese es todo el sentido del ejercicio.
El valor real está en proyectar
Mirar el flujo hacia atrás sirve para entender qué pasó, pero no te salva de nada: lo que ya ocurrió, ocurrió. El cambio de verdad viene cuando lo proyectas hacia adelante. Saber hoy que en tres semanas la caja va a apretar te da tiempo de reaccionar mientras todavía tienes opciones: adelantar una cobranza, renegociar un vencimiento, postergar una compra no urgente, o conseguir una línea de crédito con calma en vez de a la desesperada.
La herramienta más práctica es una proyección semanal. Tomas el saldo inicial, sumas los cobros esperados de la semana, restas los pagos comprometidos, y así obtienes el saldo final, que pasa a ser el inicial de la semana siguiente. Mira este ejemplo de seis semanas:
| Semana | Saldo inicial | Cobros esperados | Pagos comprometidos | Saldo final |
|---|---|---|---|---|
| 1 | $4.500.000 | $6.200.000 | $5.800.000 | $4.900.000 |
| 2 | $4.900.000 | $3.100.000 | $4.400.000 | $3.600.000 |
| 3 | $3.600.000 | $2.400.000 | $7.900.000 | −$1.900.000 |
| 4 | −$1.900.000 | $8.500.000 | $4.200.000 | $2.400.000 |
| 5 | $2.400.000 | $5.000.000 | $4.600.000 | $2.800.000 |
| 6 | $2.800.000 | $6.300.000 | $5.100.000 | $4.000.000 |
La semana 3 es crítica: caes a −$1.900.000. Ojo con un detalle importante: el mes cierra bien (terminas con $4.000.000) y en promedio la caja da, pero eso no te salva, porque el arriendo, los sueldos y el IVA vencen esa semana específica, no "en promedio". Sin proyección, te enteras el mismo miércoles que la transferencia rebota. Con la proyección hecha con tres semanas de anticipación, tienes tiempo real para llamar a un cliente y adelantar un pago, o pedir un anticipo de la cobranza de la semana 4, que viene fuerte. La misma información, vista antes, es la diferencia entre gestionar y apagar incendios.
Capital de trabajo y ciclo de conversión de efectivo
Detrás de estos apretones casi siempre está el capital de trabajo: la plata que el negocio necesita tener amarrada para funcionar mientras espera cobrar. Cada peso que está en una factura por cobrar o en inventario en la bodega es un peso que no está disponible en la cuenta.
El concepto clave para entenderlo es el ciclo de conversión de efectivo: cuántos días demoras, en promedio, en transformar una venta de vuelta en plata líquida. Simplificando, son los días que tu inventario espera en bodega, más los días que tardas en cobrarle al cliente, menos los días que te demoras en pagarle a tus proveedores.
Con números: si el stock rota en 30 días, le cobras a tus clientes en 45 días y a tus proveedores les pagas a 30 días, tu ciclo es de 30 + 45 − 30 = 45 días. Eso significa que durante 45 días tienes que financiar tú la operación con caja propia o crédito antes de recuperar la plata. Mientras más largo el ciclo, más capital de trabajo necesitas y más frágil es tu caja.
Lo bueno es que el ciclo se puede acortar con decisiones concretas: cobrar más rápido (facturar al tiro, mandar recordatorios, ofrecer un pequeño descuento por pronto pago), no sobre-stockear inventario, y negociar mejores plazos con proveedores. Bajar el ciclo de 45 a 30 días libera caja sin vender un peso más.
Señales de alerta
Hay síntomas que aparecen antes de que la cosa se ponga grave. Si reconoces varios de estos, el flujo de caja ya te está pidiendo atención:
- Financias operación normal (sueldos, IVA) con la línea de crédito o el sobregiro, y no la pagas dentro del mes.
- Tus cuentas por cobrar crecen mes a mes: vendes más, pero cobras cada vez más lento.
- Pagas a proveedores con atraso constante y ya te lo hacen notar.
- El saldo de la cuenta baja de forma sostenida aunque el negocio "va bien".
- Retrasas el pago de cotizaciones o del F29 para llegar a fin de mes.
- No sabes de memoria cuánto tienes por cobrar ni cuándo te toca pagar lo grande.
Ninguna de estas señales, por sí sola, es una catástrofe. Varias juntas y sostenidas en el tiempo sí lo son.
Cómo empezar a llevarlo
No hace falta un sistema sofisticado para partir. Lo mínimo viable es esto:
- Anota el saldo real de tus cuentas bancarias hoy.
- Lista lo que tienes por cobrar con fecha probable de pago (mira las facturas emitidas y sus plazos).
- Lista lo que tienes por pagar con su fecha de vencimiento (proveedores, sueldos, arriendo, IVA, cuotas de crédito).
- Arma una proyección semana a semana para las próximas 8 a 12 semanas, como la tabla de más arriba.
- Actualízala cada semana con lo que efectivamente pasó. Una proyección desactualizada miente.
El error más común es hacerla una vez, guardarla y olvidarla. El valor no está en el documento, está en el hábito de revisarla y ajustarla. Una planilla imperfecta que miras todas las semanas vale mil veces más que un modelo perfecto que abres una vez al año.
Preguntas frecuentes
¿Cuál es la diferencia entre flujo de caja y utilidad? La utilidad mide si el negocio gana plata en el papel (ventas menos costos del período, hayas cobrado y pagado o no). El flujo de caja mide la plata que realmente se mueve en la cuenta. Puedes tener utilidad y no tener caja si vendiste a crédito y aún no te pagan.
¿Cada cuánto debería revisar mi flujo de caja? La proyección conviene revisarla y actualizarla al menos una vez por semana. El saldo real de la cuenta, idealmente todos los días. Mientras más ajustado es tu capital de trabajo, más seguido tienes que mirarlo.
¿Puedo quebrar aunque tenga utilidad? Sí, y pasa más de lo que se cree. Si cobras lento y pagas rápido, puedes quedarte sin efectivo para operar aunque el negocio sea rentable. La falta de caja mata empresas rentables.
¿Sirve de algo mirar solo el flujo de caja pasado? Sirve para entender qué pasó, pero no te protege. El valor real está en proyectar hacia adelante, porque solo así detectas los apretones con anticipación y tienes tiempo de reaccionar.
¿Necesito ser contador para llevar mi flujo de caja? No. Con saber tu saldo actual, lo que vas a cobrar y lo que tienes que pagar, y ordenarlo por semana, ya tienes lo esencial. Las dos preguntas clave (¿me mantengo en positivo? ¿cuánto de lo vendido ya lo cobré?) están al alcance de cualquiera.
Cómo lo resuelve Tupana
Tupana arma tu flujo de caja con lo que ya facturas y cobras, sin que tengas que mantener una planilla aparte. Como está conectado directo al SII y reúne tus facturas emitidas, tus cobros y tus vencimientos, proyecta las próximas semanas sumando lo que tienes por cobrar y restando lo que te toca pagar, y te muestra el saldo hacia adelante con las semanas críticas marcadas antes de que lleguen. Además, la cobranza automática por correo y WhatsApp te ayuda a acortar el tiempo que tardas en convertir una venta en plata, que es justo la palanca que descomprime la caja. Puedes probarlo gratis por cinco días, sin tarjeta.