Cómo elegir un software de cobranza en Chile
Qué debe tener un buen sistema de cobranza para pymes: recordatorios automáticos, aging por cliente, conciliación de pagos, integración con la facturación y link de pago. Guía para comparar sin humo.
· Antonio Gil
Cobrar es la mitad del negocio que casi nadie sistematiza. Se emite la factura, se manda por correo y el seguimiento queda a la buena memoria de alguien que anda ocupado con veinte cosas más. El resultado es predecible: facturas que vencen sin que nadie avise, mora que crece callada, y plata que entra semanas después de lo que debía. Un buen software de cobranza ataca exactamente ese punto ciego. El problema es que muchas herramientas prometen resolverlo y en la práctica solo mandan correos. Antes de pagar una suscripción, conviene saber qué mirar de verdad.
El problema real: la mora no suele ser incobrable, es no gestionada
En la pyme chilena, la mayor parte de la deuda vencida no es plata perdida. Es plata que el cliente pagaría sin problema, pero nadie le recordó a tiempo. La factura a 30 días venció un martes cualquiera, nadie lo notó hasta que pasaron tres semanas, y para cuando alguien escribió, el cobro ya venía con tono de reclamo. Esa incomodidad hace que el seguimiento se posponga todavía más, y el círculo se cierra solo.
La diferencia entre una empresa que cobra a tiempo y una que arrastra un saldo por cobrar enorme casi nunca está en la voluntad. Está en el sistema. Cobrar de forma constante y a la hora correcta es un trabajo repetitivo, aburrido y fácil de olvidar: es justo el tipo de tarea que una persona hace mal y una máquina hace bien. El objetivo de un software de cobranza no es "ser más agresivo", es sacarte la carga de acordarte y ejecutar el seguimiento en el momento en que todavía es fácil de pagar y la conversación sigue siendo amable.
Qué debe tener un buen software de cobranza
Recordatorios automáticos, con buen timing
Lo básico y lo más importante: que los recordatorios salgan solos según el vencimiento de cada factura, sin que nadie los dispare a mano. Pero no basta con "mandar un correo cuando venció". El timing es la mitad del valor.
Un recordatorio unos días antes del vencimiento evita el atraso de raíz: le llega al cliente cuando aún tiene la factura fresca y no le cuesta pagar. Un recordatorio el mismo día del vencimiento fija la fecha. Y los recordatorios después, a los pocos días y luego más espaciados, mantienen el caso vivo sin que tú tengas que perseguirlo. Que además pueda ir por WhatsApp y no solo por correo cambia mucho la tasa de respuesta: un mail se pierde entre cien, un WhatsApp se lee.
Visibilidad de la deuda por cliente (aging)
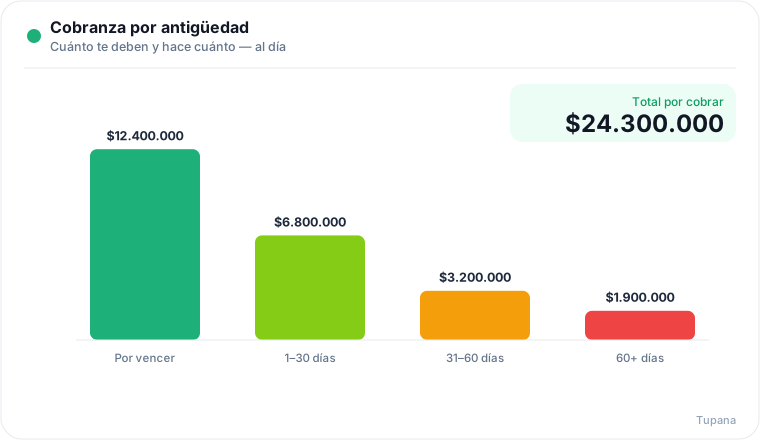
No puedes cobrar lo que no ves. Necesitas, en cualquier momento, saber quién te debe, cuánto y hace cuántos días. Ese informe se llama aging o antigüedad de saldos, y es la herramienta más subestimada de la cobranza. Ordena la deuda por tramos de días de mora para que sepas dónde poner la energía: no es lo mismo una factura vencida hace tres días que una de hace cuatro meses.
Un aging típico se ve así:
| Tramo de mora | Monto | % del total | Acción sugerida |
|---|---|---|---|
| Por vencer (0 días) | $8.200.000 | 41% | Recordatorio preventivo |
| 1 a 30 días | $6.100.000 | 30% | Seguimiento activo, correo + WhatsApp |
| 31 a 60 días | $3.400.000 | 17% | Llamada, acuerdo de pago |
| 61 a 90 días | $1.500.000 | 8% | Escalar, revisar crédito otorgado |
| Más de 90 días | $800.000 | 4% | Gestión especial o cobranza formal |
Esta foto te dice de un vistazo que el 30% de tu saldo está entre 1 y 30 días (o sea, todavía fácil de recuperar) y que solo un 4% se fue al tramo peligroso. Sin este cuadro, cobras a ciegas y le dedicas el mismo esfuerzo a todos, que es lo mismo que no priorizar.
Conciliación de pagos: cerrar el ciclo
Acá es donde se separan las herramientas serias de las que solo aparentan. Mandar recordatorios es la mitad fácil. La otra mitad es darse cuenta de cuándo el cliente pagó para dejar de cobrarle. Si el sistema no concilia, vas a seguir mandando recordatorios a alguien que ya te pagó, lo que es peor que no cobrar, o vas a tener a una persona marcando pagos a mano contra la cartola del banco.
Un buen software detecta el abono en la cartola bancaria y lo calza con la factura correspondiente, cerrando el ciclo sin intervención. Eso es lo que convierte la cobranza en algo que de verdad funciona sola: recordar, detectar el pago y conciliar. Si falta el último paso, no compraste cobranza automática, compraste un enviador de correos.
Integración con tu facturación
La cobranza que no conoce tus facturas no sirve de nada. El sistema debe alimentarse directo de lo que emites, idealmente conectado al SII, para saber qué documentos existen, a quién, por cuánto y cuándo vencen. Si tienes que volver a cargar todas tus facturas en otra plataforma para poder cobrarlas, ya perdiste: nadie mantiene dos sistemas sincronizados a mano por mucho tiempo.
Link de pago para cobrar en línea
Un recordatorio que además trae un link de pago convierte la intención en plata. En vez de "por favor deposita a esta cuenta y mándame el comprobante", el cliente hace clic y paga en el momento, justo cuando tiene el mensaje en la mano. Cada paso que le quitas al cliente es plata que entra antes. Y cuando el pago viene por ese link, la conciliación es todavía más limpia porque el sistema sabe exactamente qué factura se está pagando.
Señales de humo a evitar
Hay patrones que se repiten en las herramientas que decepcionan. Vale la pena reconocerlos antes de firmar.
- Promesas de "reducimos tu mora un X%" sin explicar cómo. La reducción de la mora viene de la constancia del seguimiento y del buen timing, no de un algoritmo mágico. Cualquiera que te dé un número garantizado sin mirar tu cartera está vendiendo humo. El resultado depende de tus clientes, tus plazos y tu disciplina, no solo del software.
- Herramientas que solo mandan correos y lo llaman "cobranza". Si no ven tu cartola y no concilian, te dejaron la parte más pesada a ti. Pregunta siempre: ¿cómo se entera de que el cliente pagó?
- Configuraciones eternas. Si dejar el sistema andando toma semanas de implementación, consultores y planillas de mapeo, el costo oculto es enorme y muchas veces el proyecto muere antes de generar el primer recordatorio. Lo bueno debería estar cobrando en días, no en trimestres.
- Que te obliguen a cambiar de facturador. Migrar la facturación electrónica solo para poder cobrar es un costo desproporcionado. Un buen sistema se conecta a lo que ya tienes.
Cómo evaluar y comparar opciones
Antes de decidir, pasa cada candidato por esta lista. Si falla en los primeros cinco puntos, no es un software de cobranza completo.
- ¿Envía recordatorios automáticos por correo y WhatsApp?
- ¿Permite configurar el timing antes, en y después del vencimiento?
- ¿Muestra un aging por cliente actualizado al día?
- ¿Concilia los pagos contra la cartola bancaria de forma automática?
- ¿Se integra con tu facturación sin recargar datos a mano?
- ¿Incluye link de pago en los recordatorios?
- ¿Cuánto demora la puesta en marcha? (días, no meses)
- ¿Cobra por documento, por usuario o plano? ¿Hay costo de implementación?
- ¿Te obliga a cambiar de facturador o de banco?
- ¿Puedes probarlo con tus propios datos antes de pagar?
Un flujo de cobranza bien armado
La teoría se entiende mejor con un caso. Supón una factura de $1.800.000 a 30 días. Un flujo razonable, ejecutado por el software sin que nadie lo dispare, se ve así:
- Día -3 (antes del vencimiento): correo o WhatsApp amable recordando que la factura vence en tres días, con el detalle y el link de pago. Muchos clientes pagan aquí y el caso se cierra antes de nacer.
- Día 0 (vencimiento): mensaje que confirma que hoy es la fecha de pago. Tono neutro, con el link a mano. Esto fija la fecha en la cabeza del cliente.
- Día +5: primer recordatorio de atraso, todavía cordial. "Notamos que esta factura quedó pendiente, avísanos si necesitas ayuda." Se acompaña del link.
- Día +15: seguimiento más firme, y momento de escalar a una llamada o a un acuerdo de pago si no hubo respuesta.
En cualquier punto de esa secuencia, si el pago entra en la cartola, el sistema concilia la factura y detiene los recordatorios automáticamente. Nadie corre riesgo de cobrarle a un cliente que ya pagó. Esa cadena, aplicada de forma pareja a toda la cartera, es lo que baja la mora: no un truco, sino constancia que no depende de la memoria de nadie.
El impacto en el flujo de caja
Cobrar a tiempo no cambia cuánto vendes, cambia cuándo tienes la plata. Y ese cuándo es lo que te permite pagar sueldos, proveedores e impuestos sin recurrir al sobregiro o al factoring.
Un ejemplo simple. Si facturas $20.000.000 al mes y tu plazo promedio de cobro efectivo es de 55 días, tienes cerca de $36 millones amarrados en cuentas por cobrar en cualquier momento. Si con recordatorios constantes bajas ese plazo a 40 días, el saldo amarrado cae a unos $26 millones: son $10 millones que pasan de estar en las facturas de tus clientes a estar en tu cuenta, disponibles. Ese dinero no aparece de la nada; siempre fue tuyo, solo estaba llegando tarde. Adelantar los cobros es, en la práctica, la fuente de financiamiento más barata que tiene una pyme, porque no paga intereses.
Preguntas frecuentes
¿Un software de cobranza reemplaza a la persona que cobra? No del todo, y no debería prometerlo. Reemplaza el trabajo repetitivo (recordar, mandar, revisar quién pagó) que consume horas y se hace mal a mano. La persona queda libre para lo que sí requiere criterio: negociar acuerdos de pago, gestionar los casos difíciles del tramo de más de 60 días y decidir a quién seguir dando crédito.
¿Es muy invasivo mandar recordatorios automáticos a mis clientes? Depende del tono y del timing, no de la automatización en sí. Un recordatorio preventivo, cordial y con link de pago suele leerse como un buen servicio, no como una molestia. Lo invasivo es el cobro tardío y con reclamo, que es justo lo que evita un flujo bien armado.
¿Sirve para clientes que pagan por transferencia y no por el link? Sí, siempre que el sistema concilie contra la cartola. El link facilita el pago, pero la conciliación bancaria es la que cierra el ciclo cualquiera sea el medio: cuando el abono aparece en el banco, la factura se marca como pagada.
¿Cuánto demora en dar resultados? El efecto sobre el flujo de caja se nota en el primer par de ciclos de cobro, porque los recordatorios preventivos empiezan a adelantar pagos de inmediato. Reducir la mora crónica, los saldos ya envejecidos, toma más, porque esos casos requieren gestión caso a caso.
¿Necesito cambiar de facturador o de banco para usarlo? No deberías. Un buen sistema se conecta al SII para leer lo que emites y a tu banco para leer la cartola, sin obligarte a migrar nada. Si un proveedor te exige cambiar de facturador solo para cobrar, es una bandera roja.
Cómo lo resuelve Tupana
La cobranza de Tupana se alimenta directo de tus propias facturas, porque está conectada al SII y no te obliga a cambiar de facturador. Los recordatorios salen solos por correo y WhatsApp según el vencimiento de cada documento (antes, en la fecha y después), cada uno con su link de pago para que el cliente pague en línea sin fricción. Ves la deuda por cliente al día en un aging por tramos, y cuando el pago llega, la conciliación bancaria lo detecta en la cartola y lo calza contra la factura, cerrando el ciclo sin que marques nada a mano. Además, como todo vive en el mismo lugar, lo que cobras alimenta tu flujo de caja proyectado, tus libros y tu F29. Dejas de perseguir pagos uno por uno y pasas a revisar solo los casos que lo ameritan. Cómo se configura y qué incluye cada plan está en la página del software de cobranza de Tupana. Puedes probarlo gratis por cinco días, sin tarjeta.