Facturación electrónica para pymes: cómo funciona en Chile
En Chile facturar es 100% electrónico. Explicamos qué es un DTE, qué necesitas para emitir, los tipos de documento, el flujo paso a paso y qué mirar al elegir con qué facturar.
· Antonio Gil
Muchos negocios chilenos parten pensando que facturar es "hacer una factura" y descubren, a las pocas semanas, que emitir un documento es apenas el primer eslabón de una cadena: cada venta genera una obligación de IVA, cada mes hay que declarar en el F29, y todo lo que emites tiene que cuadrar con lo que el SII ya tiene registrado. Si entiendes desde el principio cómo encaja cada pieza, te ahorras multas, remanentes mal calculados y noches de reconstruir libros a mano. Acá está el mapa completo, con nombres reales y sin adornos.
Qué es un DTE y por qué es obligatorio
Un DTE (Documento Tributario Electrónico) es la versión electrónica y con validez legal de una factura, boleta, nota de crédito o guía de despacho. En Chile la facturación electrónica es obligatoria para prácticamente todos los contribuyentes desde 2018: el papel timbrado quedó fuera. Ya no existe la factura "en block" que se llenaba a mano.
La parte que más confunde a quien recién parte es qué documento tiene efecto tributario. El DTE real es un archivo XML con una estructura definida por el SII, firmado digitalmente y enviado al SII para su validación. Cuando el SII lo recibe y lo acepta, ese XML validado es el documento que existe legalmente. El PDF bonito que le llega a tu cliente por correo, con tu logo y el timbre electrónico, es solo la representación impresa de ese XML. No es la factura; es una foto de la factura.
Esto tiene consecuencias prácticas. Si el XML tiene un error de esquema o el SII lo rechaza, no importa que el PDF se vea perfecto: el documento no existe para efectos tributarios. Por eso conviene emitir con una herramienta que valide contra el esquema del SII antes de enviar, y no descubrir el problema cuando el cliente reclama que su contador no puede usar el crédito fiscal.
Qué necesitas para emitir
Antes de generar tu primer DTE necesitas tres cosas habilitadas. Ninguna es opcional.
Inicio de actividades. Es el trámite ante el SII donde declaras que vas a desarrollar una actividad económica y defines tu giro (el código de actividad). Sin actividades iniciadas no puedes emitir documentos con derecho a IVA. Se hace en el sitio del SII y para la mayoría de las pymes es inmediato.
Certificado digital. Es el archivo que firma tus documentos y acredita ante el SII que los emites tú y no un tercero. Lo compras a un proveedor autorizado (suele costar del orden de $10.000 a $30.000 al año según el proveedor y la vigencia). Es el equivalente electrónico de tu firma: sin él no puedes firmar el XML y, por lo tanto, no puedes emitir.
Folios CAF. El CAF (Código de Autorización de Folios) es un archivo que el SII te entrega y que contiene un rango de numeración autorizado para un tipo de documento específico. Si el SII te autoriza folios de factura del 1 al 100, esos son los números que puedes usar para tus facturas 33. Cada tipo de documento necesita su propio CAF: los folios de factura no sirven para boletas ni para notas de crédito. Cuando se te acaban los folios de un tipo, no puedes emitir ese tipo de documento hasta pedir un rango nuevo. Este es uno de los cortes de operación más típicos y más evitables.
Los tipos de documento más usados
Cada DTE tiene un código numérico que define qué es y cómo tributa. Estos son los que verás con más frecuencia:
| Código | Documento | Uso |
|---|---|---|
| 33 | Factura electrónica afecta | Venta entre empresas; da derecho a crédito fiscal de IVA al comprador |
| 34 | Factura electrónica exenta | Venta de bienes o servicios no afectos a IVA |
| 39 | Boleta electrónica afecta | Venta a consumidor final, con IVA incluido en el precio |
| 41 | Boleta electrónica exenta | Venta a consumidor final de operaciones exentas |
| 52 | Guía de despacho | Traslado de mercadería; respalda el movimiento, no siempre la venta |
| 56 | Nota de débito | Aumenta el monto o corrige al alza un documento ya emitido |
| 61 | Nota de crédito | Anula o rebaja un documento ya emitido (descuentos, devoluciones) |
Hay más: la 43 es la liquidación-factura, la 46 es la factura de compra (la emite el comprador cuando opera el cambio de sujeto y retiene el IVA), y las 110/111/112 son de exportación. Pero para el 90% de las pymes, la vida transcurre entre la 33, la 39 y la 61.
El flujo de emisión, paso a paso
Cuando emites una factura, aunque para ti sea un clic, por debajo ocurre esto:
- Se genera el XML. Con los datos de la operación (tu RUT, el del cliente, el detalle, el neto, el IVA de 19% y el total) se arma el archivo con la estructura que exige el SII y se le asigna el siguiente folio disponible del CAF.
- Se firma con tu certificado digital. La firma electrónica sella el contenido: si alguien altera un peso del XML después de firmado, la firma se invalida.
- Se envía al SII. El SII recibe el XML firmado, lo valida contra su esquema y verifica que el folio esté autorizado. Devuelve un acuse de recibo. En la práctica el documento queda con estado enviado, y luego el SII confirma su aceptación.
- Se envía al cliente. Se le hace llegar el XML (que su contador necesita para el crédito fiscal) y el PDF de representación. Si es empresa, el receptor puede dar acuse de recibo, un paso que importa para ciertos plazos comerciales.
Todo esto debe pasar en segundos. Si algún paso falla (folio agotado, RUT del cliente mal digitado, giro inconsistente), el documento no queda emitido.
La boleta electrónica
Desde 2021 la boleta electrónica es obligatoria. Si vendes a consumidor final, tus boletas (39 y 41) también son DTE: se generan, se firman y se informan al SII igual que las facturas. Ya no existe el rollo de papel de la caja registradora como documento tributario autónomo.
La diferencia clave frente a la factura es que en la boleta el IVA va incluido en el precio que ve el cliente, no desglosado aparte. Si vendes un producto en $11.900 con boleta, el neto es $10.000 y el IVA es $1.900; ese IVA es débito fiscal que igual tienes que declarar. Un error clásico del que parte con boleta es tratar el total vendido como si fuera todo ingreso, sin separar el IVA que le pertenece al fisco.
Lo que viene después de emitir: libros y F29
Emitir es la mitad del trabajo. La otra mitad es cumplir con lo que la emisión genera.
Libros de compra y venta. El SII mantiene el Registro de Compras y Ventas (RCV), que se arma con los DTE que emites (ventas) y los que recibes (compras). Ese registro es la base para determinar tu IVA.
F29. Es la declaración mensual donde pagas el IVA, los PPM y las retenciones. La lógica es simple de enunciar: IVA débito (el 19% que cobraste en tus ventas) menos IVA crédito (el 19% que pagaste en tus compras del giro). Si el débito es mayor, pagas la diferencia. Si el crédito es mayor, no te devuelven la plata: se genera un remanente de crédito fiscal que se arrastra al mes siguiente para descontarlo cuando el débito supere al crédito. La devolución de IVA en efectivo solo ocurre en casos específicos (exportadores, término de giro, compra de activo fijo bajo el artículo 27 bis), no por tener remanente.
El F29 vence el día 12 del mes siguiente, o el día 20 si lo declaras y pagas por internet (lo habitual hoy); si la fecha cae en fin de semana o feriado, se corre al día hábil siguiente.
Un ejemplo con números
Supón que en un mes emitiste facturas por $5.000.000 netos. El IVA débito es $5.000.000 × 19% = $950.000. Ese mes compraste insumos y servicios del giro por $2.000.000 netos, con un IVA crédito de $2.000.000 × 19% = $380.000.
Tu IVA a pagar en el F29 es $950.000 − $380.000 = $570.000. Eso es lo que declaras y pagas. Fíjate en el detalle importante: el crédito fiscal solo procede por compras del giro y con documento válido. Si en esos $2.000.000 metiste la bencina de tu auto particular o un gasto ajeno al negocio, ese IVA no da derecho a crédito y el SII lo puede rechazar. Los automóviles, en general, no dan crédito salvo que sean parte del giro.
Qué mirar al elegir con qué facturar
El SII ofrece su propio facturador gratuito, que funciona bien para volúmenes bajos y para partir. Cuando el negocio crece, lo que emites deja de ser el problema; el problema es todo lo que viene detrás. Al evaluar una herramienta, mira:
- Que la emisión alimente sola tus libros, tu cobranza y tu IVA. Si emites en un lado y tienes que copiar los datos a una planilla para saber cuánto IVA debes, estás haciendo el trabajo dos veces y te vas a equivocar.
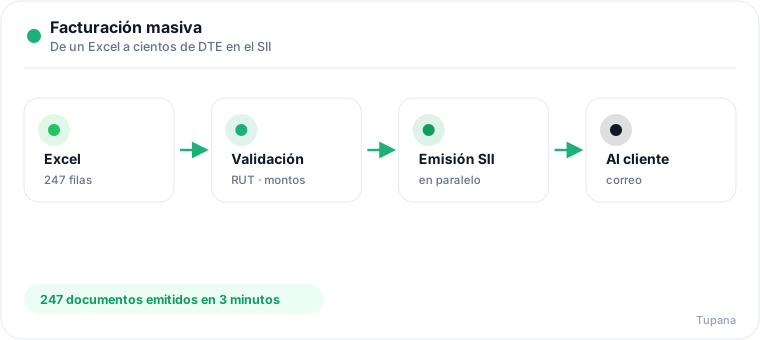
- Facturación masiva. Si emites volumen o repites clientes, poder cargar muchas facturas de una (por ejemplo desde una planilla) te ahorra horas.
- Sincronización con el SII. Que los libros y el F29 se armen desde lo que emites y recibes, sin reconstruir a mano el RCV.
- Manejo automático de folios. Que la herramienta te avise o pida folios nuevos antes de que se agoten, para no quedarte cortado un día de venta alta.
- Cobranza integrada. Emitir es fácil; cobrar es lo difícil. Que la misma plataforma te ayude a recordar y recaudar cambia el flujo de caja.
Errores típicos de quien parte
- Emitir sin haber iniciado actividades o con el giro equivocado, y descubrirlo cuando un cliente rechaza la factura.
- Quedarse sin folios en pleno mes y no poder facturar hasta pedir un CAF nuevo.
- Confundir el PDF con el DTE y enviar solo el PDF: el contador del cliente necesita el XML para el crédito fiscal.
- No separar el IVA de la boleta y creer que todo lo vendido es ingreso propio.
- Esperar una "devolución de IVA" por tener remanente: el remanente se arrastra, no se devuelve.
- Cargar como crédito compras que no son del giro, y arrastrar un F29 inflado que el SII puede observar.
- Declarar el F29 fuera de plazo por no tener a mano los libros armados.
Preguntas frecuentes
¿Necesito un contador si ya emito con software? El software te ordena la emisión, los libros y el F29, pero un contador aporta criterio: qué gastos son del giro, cómo tratar situaciones especiales y la Operación Renta anual (F22). Lo ideal es que el software haga el trabajo repetitivo y el contador se dedique al criterio, no a digitar.
¿Puedo emitir una factura sin certificado digital? No. El certificado es lo que firma el XML. Sin firma no hay DTE válido. Es el primer gasto que debes contemplar al formalizar.
¿Qué pasa si me equivoco en una factura ya emitida? No se borra un DTE. Se corrige emitiendo una nota de crédito (61) para anularla o rebajar el monto, o una nota de débito (56) si hay que aumentarlo. Esa nota se referencia al documento original.
¿El F29 se paga aunque no haya vendido nada? Sí, hay que declararlo igual, aunque sea en cero o sin movimiento. No declarar genera multas, incluso sin ventas del mes.
¿La boleta de honorarios es lo mismo que una boleta electrónica de venta? No. La boleta de honorarios es renta de segunda categoría (servicios profesionales) y en 2026 tiene una retención de 15,25%, que sube gradualmente hasta 17% en 2028. La boleta electrónica de venta (39) es de tu actividad comercial y va por IVA en el F29. Son mundos tributarios distintos.
Cómo lo resuelve Tupana
Con Tupana emites tus DTE conectado directo al SII, y cada documento cae solo a tus libros, a la cobranza y a la proyección de IVA, así que el F29 se arma desde lo que realmente emitiste y recibiste. Puedes facturar masivamente desde una planilla de Excel al SII, la conciliación bancaria entra sola, y la cobranza sale sola con recordatorios por correo y WhatsApp más link de pago para recaudar. Los folios se gestionan de forma automática para que no te quedes sin numeración en el peor momento. No tienes que cambiar de facturador ni elegir entre emitir y ordenar el negocio: lo simple es facturar, y detrás queda todo cuadrado. Puedes probarlo gratis por cinco días, sin tarjeta.