Formulario 29: qué es y cómo declararlo sin errores
El F29 es la declaración mensual de IVA, PPM y retenciones ante el SII. Te explicamos línea por línea de dónde salen los datos, un ejemplo con números, los plazos reales y los errores que más cuestan.
· Francisco Van Nievelt
Todos los meses, cualquier contribuyente afecto a IVA en Chile tiene que sentarse a declarar el Formulario 29. Suena a trámite menor, pero es donde se juega plata de verdad: una factura de compra que olvidaste registrar es crédito fiscal que pierdes; un monto mal digitado genera un descuadre que el SII detecta y que después cuesta días corregir; declarar un día tarde te suma multa e intereses. La buena noticia es que hoy el SII ya tiene casi toda la información que necesitas, y armar el F29 es más revisar que digitar. Vamos por partes para que entiendas qué estás firmando cada mes.
Qué reúne el F29
El Formulario 29 es una declaración mensual que junta cuatro cosas distintas en un mismo trámite. No es solo IVA, aunque el IVA sea la estrella.
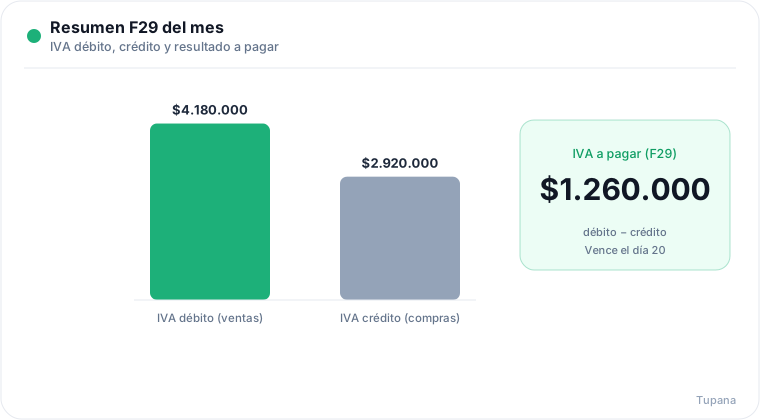
- IVA débito fiscal: es el IVA (19%) de todo lo que vendiste en el mes. Cada factura o boleta afecta que emitiste generó un IVA que le cobraste a tu cliente y que, en realidad, no es tuyo: se lo debes al fisco. La suma de todos esos IVA es tu débito.
- IVA crédito fiscal: es el IVA de tus compras del giro con documento válido. Cuando le compras a un proveedor, pagas su IVA. Como ese IVA ya lo enteró él, tú puedes descontarlo del débito que debes pagar. Ojo: solo dan crédito las compras ligadas a tu actividad y respaldadas por un documento tributario correcto.
- PPM (Pago Provisional Mensual): es un anticipo del impuesto anual a la renta. Se calcula como un porcentaje de tus ventas netas del mes, según la tasa que el SII te asigna. No es un impuesto adicional: es plata que abonas mes a mes a cuenta de lo que determinarás en abril con el F22.
- Retenciones: el caso más común son las retenciones de boletas de honorarios que pagaste. Si tu empresa contrató a un profesional independiente, le retuviste un porcentaje de su honorario y ese monto lo enteras aquí. También entra el cambio de sujeto de IVA cuando aplica a tu rubro.
El resultado del formulario, en su forma más simple, es: IVA débito − IVA crédito + PPM + retenciones = monto a pagar (o remanente a arrastrar, si el crédito ganó).
De dónde sale cada línea
Acá está la clave que a mucha gente le ahorra dolores de cabeza: el F29 no se inventa, se reconstruye desde tus libros.
- El IVA débito fiscal sale de tu libro de ventas. Cada documento electrónico que emites (factura afecta código 33, boleta afecta 39, nota de débito 56, nota de crédito 61, etc.) queda registrado. La suma de los IVA de esas ventas es tu débito.
- El IVA crédito fiscal sale de tu libro de compras. Cada factura de proveedor que recibiste y que da derecho a crédito aporta su IVA al total.
- El PPM se calcula sobre las ventas netas de ese mismo libro de ventas, aplicando tu tasa.
- Las retenciones salen de las boletas de honorarios recibidas y de otros documentos con retención.
Lo importante: el SII ya tiene esos libros. Cuando emites un documento electrónico, queda en su Registro de Compras y Ventas (RCV) casi en tiempo real. Por eso el formulario en el portal del SII llega mayormente propuesto. El problema no suele ser que falten datos, sino que falten tus datos: facturas de compra en papel que no subiste, documentos mal clasificados, o gastos que metiste como crédito sin tener derecho a él.
| Concepto | Origen | Documentos típicos |
|---|---|---|
| IVA débito fiscal | Libro de ventas | 33 factura afecta, 39 boleta afecta, 56 nota de débito |
| IVA crédito fiscal | Libro de compras | 33 recibidas, 46 factura de compra, 61 nota de crédito |
| PPM | Ventas netas del mes | Base imponible del libro de ventas |
| Retenciones | Honorarios y cambio de sujeto | Boletas de honorarios recibidas |
Un F29 con números reales
Nada aclara más que un ejemplo. Supongamos una pyme de servicios, un mes cualquiera.
Ventas del mes: emitió facturas afectas por un neto de $10.000.000. El IVA (19%) de esas ventas es su débito fiscal: $1.900.000.
Compras del mes con derecho a crédito: insumos, arriendo de oficina con factura, servicios contables y software, todo del giro, por un neto de $4.000.000. El IVA de esas compras es su crédito fiscal: $760.000.
PPM: con una tasa asignada del 1% sobre las ventas netas, el anticipo es 1% de $10.000.000 = $100.000.
Retenciones: ese mes pagó una boleta de honorarios de un diseñador por $500.000 brutos y le retuvo la tasa vigente. En 2026 la retención de honorarios es de 15,25%, es decir $76.250 que la empresa debe enterar.
El cálculo queda así:
| Línea | Monto |
|---|---|
| IVA débito fiscal (ventas) | $1.900.000 |
| IVA crédito fiscal (compras) | −$760.000 |
| Subtotal IVA a pagar | $1.140.000 |
| PPM (1% de ventas netas) | +$100.000 |
| Retención honorarios (15,25%) | +$76.250 |
| Total a pagar en el F29 | $1.316.250 |
Ese es el número que enteras. Fíjate en el orden: primero se netea el IVA (débito menos crédito), y recién después se suman el PPM y las retenciones, que son plata que le debes al fisco por otros conceptos.
Cuando el crédito supera al débito
Aquí es donde más gente se confunde, y donde más falsas expectativas se crean. Tomemos el mismo ejemplo, pero un mes de baja actividad: vendiste un neto de $2.000.000 (débito $380.000) pero compraste maquinaria e insumos por un neto de $6.000.000 (crédito $1.140.000).
Tu crédito ($1.140.000) es mayor que tu débito ($380.000) en $760.000. Mucha gente asume que el SII le devuelve esa diferencia. No es así. Se genera un remanente de crédito fiscal que se arrastra al mes siguiente y se descuenta de futuros débitos. En el formulario ese remanente tiene su propia línea, y el valor que arrastraste aparece como crédito del período siguiente. Es tu plata, pero se recupera consumiéndola contra los IVA que debas más adelante, no en un depósito.
La devolución de IVA propiamente tal solo ocurre en casos específicos: exportadores, término de giro, o compra de activo fijo bajo las condiciones del artículo 27 bis. No confundas nunca el remanente que arrastras con una devolución.
Y no confundas tampoco esto con la devolución de renta: esa sale del F22 en la Operación Renta (abril–mayo), cuando la suma de tus PPM y retenciones del año superó el impuesto anual que te correspondía. Esos $100.000 de PPM y los $76.250 de retención del ejemplo se abonan a tu impuesto anual y pueden terminar en devolución al año siguiente si pagaste de más.
Los plazos reales
El F29 vence al mes siguiente del período que declaras. La fecha depende del canal:
| Canal | Fecha límite |
|---|---|
| Declaración general (con pago) | Día 12 del mes siguiente |
| Declaración y pago por internet | Día 20 del mes siguiente |
Si la fecha cae en sábado, domingo o feriado, se corre al día hábil siguiente. En la práctica conviene tenerlo listo antes del 12 y no apurar el 20: si al día 19 descubres que faltan facturas de compra o que un dato quedó mal, quedas contra el reloj.
Los errores que más se repiten
Después de mirar cientos de declaraciones, los tropiezos son casi siempre los mismos.
- Facturas de compra sin registrar. Cada factura de proveedor que no entra a tu libro de compras es crédito fiscal que pierdes. En el primer ejemplo, olvidar una factura de $1.000.000 neto significa dejar $190.000 de crédito afuera, plata que era tuya y que terminas pagando de más.
- Montos mal digitados. Un dígito cambiado genera un descuadre que el SII detecta al cruzar con el RCV. Corregir con una rectificatoria después es más lento que revisar bien la primera vez.
- Olvidar el PPM. Es fácil concentrarse solo en el IVA y dejar el PPM en blanco. La declaración queda incompleta y además dejas de anticipar impuesto que igual tendrás que pagar en abril.
- No revisar las retenciones. Si pagaste honorarios y no incluyes la retención, el formulario queda mal y el fisco espera esa plata igual.
- Meter gastos sin derecho a crédito. Cargar el IVA de un gasto ajeno al giro, de un vehículo que no es de la actividad o de un gasto rechazado infla tu crédito indebidamente y es un riesgo en una fiscalización.
Multas por declarar fuera de plazo
Declarar el F29 atrasado no es gratis. La declaración fuera de plazo genera multas e intereses sobre el impuesto adeudado, que se calculan según el tiempo de atraso y el monto involucrado. Mientras más días pasan, más crece el recargo por reajuste e intereses moratorios. Si además presentas fuera de plazo una declaración que debía dar pago, el costo es mayor que si simplemente estaba en cero. La regla práctica es clara: aunque el mes te haya dado remanente y no tengas nada que pagar, declara igual y a tiempo. No declarar, incluso sin movimiento, también acarrea sanción.
Preguntas frecuentes
¿Tengo que declarar el F29 aunque no haya tenido ventas en el mes? Sí. Mientras estés con inicio de actividades afecto a IVA, debes presentar el F29 todos los meses, aunque vaya en cero o solo arrastres remanente. No presentarlo genera sanción.
¿El remanente de crédito fiscal caduca? No caduca por el paso del tiempo: se arrastra mes a mes mientras no lo consumas contra tus débitos. Lo que sí conviene es tener movimiento para irlo ocupando; si nunca generas débito, ese crédito queda estacionado sin devolverse (salvo los casos especiales de devolución).
¿Qué pasa con la retención si el que paga el honorario es una persona natural? Cuando el pagador es una empresa, esta retiene y entera la retención en el F29. Cuando el pagador es una persona natural sin actividad, no retiene: es el propio profesional quien paga su PPM de honorarios. En ambos casos, esos montos se abonan al impuesto anual del emisor y pueden generarle devolución en la Operación Renta.
¿Puedo corregir un F29 ya presentado? Sí, mediante una declaración rectificatoria en el portal del SII. Si la corrección implica pagar más impuesto, se agregan reajustes e intereses. Por eso conviene revisar antes de enviar, no después.
¿El PPM es un impuesto extra que me cobran? No. El PPM es un anticipo del impuesto a la renta que determinarás en el F22 anual. Todo lo que pagaste como PPM durante el año se descuenta de ese impuesto final, y si pagaste de más, se devuelve.
Cómo lo resuelve Tupana
Tupana se conecta directo al SII y trae tus libros de compra y venta sincronizados, así que el F29 llega pre-armado: el IVA débito sale de lo que emites, el crédito de tus compras registradas, y el PPM y las retenciones quedan calculados en su línea. Como también facturas desde la plataforma (incluida facturación masiva desde Excel al SII), lo que vendes entra al libro sin doble digitación, y con la conciliación bancaria cierras el círculo entre lo declarado y lo cobrado. No reemplaza tu criterio: tú revisas el formulario con calma antes de declarar, sin las horas de digitación ni el riesgo del error manual. Y no te obliga a cambiar de facturador. Puedes probarlo gratis por cinco días, sin tarjeta.