
Flujo de caja automático: por qué dejar la planilla
Casi todas las pymes que conocemos parten llevando el flujo de caja en una planilla. Funciona un tiempo: una pestaña con entradas, otra con salidas, una fórmula que suma el saldo. El problema no es la planilla en sí, sino lo que cuesta mantenerla al día cuando el negocio crece y, sobre todo, lo que te cuesta cuando tomas una decisión mirando una foto que ya está vencida. Este artículo no es una lista de razones para "comprar software". Es una comparación honesta entre la planilla y el flujo automático, con beneficios concretos, un ejemplo con números, y el reconocimiento claro de cuándo la planilla todavía es la respuesta correcta.
El costo real de llevarlo a mano
El trabajo manual no se ve caro porque está repartido en pedazos chicos. Registras cada factura emitida, anotas cada pago recibido, cuadras contra la cartola del banco, y corriges el mes anterior cuando aparece un cobro que faltaba. Cada tarea toma diez o quince minutos, así que nadie la percibe como un costo. Pero sumada, una empresa con cincuenta o sesenta documentos al mes le dedica fácilmente entre cuatro y seis horas mensuales solo a mantener la planilla viva. Y casi siempre esas horas son del dueño o de la persona que menos tiempo libre tiene.
El segundo costo son los errores. Una fórmula que no arrastró la fila nueva, un pago digitado con un cero de más, una factura anotada dos veces porque el WhatsApp del cliente llegó cuando ya la habías registrado. En una planilla estos errores no avisan: conviven con los datos buenos y solo aparecen cuando el saldo no cuadra con el banco y te toca revisar fila por fila.
Pero el costo más caro no es ni el tiempo ni los errores. Es que terminas decidiendo con datos viejos. Si la planilla se actualiza una vez a la semana, el lunes estás mirando la realidad del viernes anterior. Para pagar sueldos, aprobar una compra de mercadería o decidir si adelantas un pago a un proveedor que te da descuento, esa diferencia de días importa. La planilla te dice qué pasó; casi nunca te dice qué va a pasar, que es justo lo que necesitas para decidir.
Qué cambia al conectar el flujo a las fuentes reales
Cuando el flujo de caja se conecta a lo que realmente ocurre (lo que facturas, lo que te pagan, lo que sale de tu cuenta bancaria), cambian tres cosas de fondo.
Primero, los datos dejan de depender de que alguien los digite. Cada factura que emites entra al flujo en el momento en que la emites. Cada pago que llega al banco se refleja sin que nadie lo anote, porque el sistema lee la cartola directo desde tu cuenta. El registro deja de ser una tarea y pasa a ser un subproducto de operar el negocio.
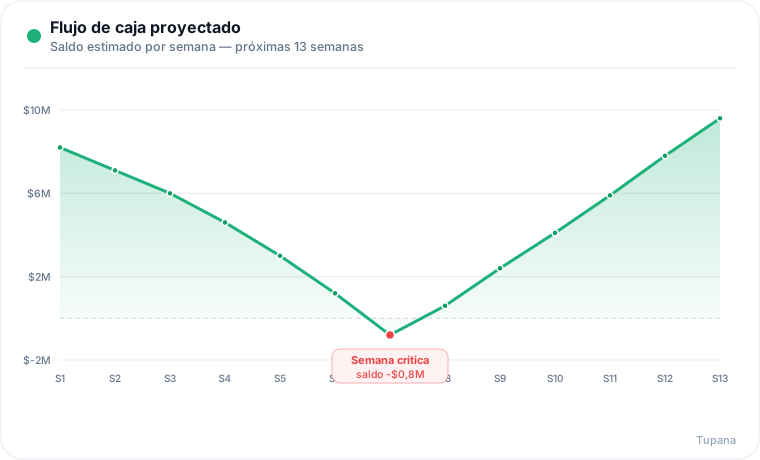
Segundo, la proyección se vuelve real. Con el histórico ordenado, las facturas por cobrar con sus vencimientos y los pagos programados que ya conoces, proyectar las próximas semanas deja de ser una adivinanza. Ahí está el verdadero valor del flujo de caja: no en saber qué pasó, sino en anticipar la semana en que la caja va a apretar antes de que llegue.
Tercero, aparecen las alertas. Un sistema que conoce tus vencimientos puede avisarte que un cliente grande lleva quince días de atraso o que el saldo proyectado se pone negativo en tres semanas. La planilla nunca te avisa nada; solo muestra lo que ya escribiste, cuando te acuerdas de abrirla.
Ocho beneficios concretos
1. Recuperas horas todos los meses
Las cuatro a seis horas mensuales de mantención simplemente desaparecen, porque el registro se alimenta solo. No es que trabajes más rápido: es que dejas de hacer esa tarea. Ese tiempo del dueño vale bastante más que el software, y se libera para vender o cobrar, que es donde de verdad mueve la aguja.
2. El saldo cuadra con el banco sin esfuerzo
Cuando los movimientos se leen directo desde la cartola y se concilian contra tus facturas, el saldo del sistema es el saldo real. Se acaba el ritual de fin de mes de perseguir la diferencia de $340.000 entre lo que dice la planilla y lo que dice el banco.
3. Puedes proyectar, no solo mirar hacia atrás
Con las facturas por cobrar y sus fechas de vencimiento, el sistema arma una proyección de las próximas semanas. Pasas de "tengo $8 millones hoy" a "voy a tener $2,1 millones la tercera semana de mayo si nadie más se atrasa". Esa segunda frase es la que te deja decidir a tiempo.
4. Alertas antes de que sea tarde
En lugar de descubrir el problema cuando el pago no entra, recibes el aviso cuando la proyección se pone en rojo. Si el saldo de la semana del 19 baja de cero, lo sabes hoy, con tiempo para adelantar una cobranza o pedir una línea al banco en calma en vez de a la carrera.
5. Ves quién te debe y desde cuándo
El flujo automático conoce cada factura pendiente con su antigüedad. En vez de una pestaña "por cobrar" que actualizas cuando te acuerdas, tienes en cualquier momento el listado real: quién debe, cuánto y hace cuántos días. Un cliente con $3,5 millones y 45 días de mora deja de pasar desapercibido.
6. Separas caja de resultado sin confundirte
En la planilla es fácil mezclar "gané" con "tengo plata", que no es lo mismo: puedes tener un mes rentable y quedarte sin caja porque los clientes pagan a 60 días. Un flujo que trabaja sobre cobros y pagos reales, no sobre facturas emitidas, te muestra la caja como es, que es la que paga los sueldos.
7. La información deja de vivir en la cabeza de una persona
Cuando el flujo está en una planilla en el computador del dueño, el negocio depende de que esa persona esté. Si se enferma o sale de vacaciones, nadie sabe cuánto hay que pagar el jueves. Un sistema con la información centralizada y actualizada la hace consultable por quien corresponda, sin traspasos manuales.
8. Escala sin volverse un monstruo
Una planilla de cincuenta documentos es manejable. Una de trescientos, con varias cuentas bancarias y clientes que pagan en cuotas, se vuelve frágil: fórmulas rotas, pestañas que nadie entiende, versiones distintas circulando por correo. El flujo automático no se degrada con el volumen; procesa trescientos documentos igual que cincuenta.
Un ejemplo de proyección a varias semanas
Supongamos una distribuidora que hoy tiene $6.800.000 en el banco. Tiene facturas por cobrar con vencimientos conocidos y gastos fijos que también conoce. Así se ve su proyección de caja a cuatro semanas:
| Semana | Saldo inicial | Cobros esperados | Pagos comprometidos | Saldo final |
|---|---|---|---|---|
| 1 (5–11 may) | $6.800.000 | $3.200.000 | $4.100.000 | $5.900.000 |
| 2 (12–18 may) | $5.900.000 | $1.800.000 | $6.500.000 | $1.200.000 |
| 3 (19–25 may) | $1.200.000 | $900.000 | $2.400.000 | −$300.000 |
| 4 (26 may–1 jun) | −$300.000 | $4.600.000 | $2.100.000 | $2.200.000 |
Los pagos de la semana 2 son altos porque caen los sueldos y una compra grande de mercadería. La semana 3 tiene pocos cobros programados y arrastra el saldo justo por debajo de cero: −$300.000. Es una semana crítica, y una planilla actualizada los lunes probablemente no la vería venir hasta el mismo miércoles que rebota un pago.
Con la proyección a la vista, la salida es tranquila. La distribuidora tiene tres semanas de anticipación para hacer una de tres cosas: adelantar la cobranza de una de las facturas grandes que vencen en la semana 4, conversar con el proveedor de la compra de la semana 2 para pagar la mitad ahora y la mitad a fin de mes, o simplemente correr un pago no urgente de la semana 3 a la 4. Cualquiera de las tres convierte ese −$300.000 en un saldo positivo, y todas se pueden decidir con calma. Eso es lo que compra la proyección: tiempo para reaccionar antes de que el problema llegue.
Cuándo la planilla todavía basta
Automatizar no siempre vale la pena, y conviene ser honesto. Si emites cinco o diez facturas al mes, tienes una sola cuenta bancaria y la mayoría de tus clientes te paga al contado o en pocos días, una planilla ordenada es perfectamente suficiente. El volumen no justifica el cambio, y la disciplina de anotar a mano hasta te obliga a mirar los números de cerca.
La planilla empieza a quedar chica cuando se juntan varias cosas: muchos documentos al mes, clientes que pagan a 30, 60 o 90 días, más de una cuenta bancaria, cobros en cuotas, o cuando el dueño ya no da abasto para mantenerla y las decisiones se están tomando con datos de la semana pasada. Si te reconoces en dos o tres de esas señales, el flujo automático deja de ser un lujo y pasa a pagarse solo en horas y en sustos evitados.
Cómo dar el paso sin caos
El error más común es querer migrar todo el histórico de un año a mano el primer día. No hace falta. El flujo automático se construye hacia adelante: conectas el banco, empiezas a emitir desde la plataforma, y desde ese momento el flujo se arma solo. El histórico viejo puede quedarse en la planilla como referencia; no necesitas rehacerlo.
Un orden que funciona: primero conecta la cuenta bancaria para que la caja actual sea real. Luego carga las facturas por cobrar que están vivas, con sus vencimientos, para que la proyección tenga con qué trabajar. Después empieza a emitir tus documentos desde la plataforma para que las ventas nuevas entren solas. En una o dos semanas el flujo ya refleja el negocio, y recién ahí decides apagar la planilla. Nada de cortar de un día para otro.
Preguntas frecuentes
¿El flujo de caja automático reemplaza mi criterio para decidir? No, y no debería. El sistema ordena los datos y proyecta las próximas semanas, pero decidir si postergas una compra, adelantas una cobranza o pides una línea sigue siendo tuyo. Lo que cambia es que decides con la foto correcta y con tiempo, en vez de reaccionar cuando el problema ya llegó.
¿Es lo mismo el flujo de caja que el estado de resultados o la contabilidad? No. El flujo de caja trabaja sobre cobros y pagos reales: cuánta plata entra y sale y cuándo. El resultado contable trabaja sobre facturas emitidas y devengadas. Puedes tener un mes rentable en el papel y quedarte sin caja porque los clientes pagan a 60 días. Son miradas distintas y complementarias.
¿Necesito cambiar de facturador para automatizar el flujo? No necesariamente. Lo importante es que el flujo pueda leer lo que emites y lo que entra a tu banco. Cuando facturas desde la misma plataforma que arma el flujo, todo entra solo; y la conexión bancaria trae los movimientos sin que ingreses claves de scraping.
¿Qué tan atrás puedo proyectar hacia adelante? Depende de cuánta información conocida tengas. Con facturas por cobrar fechadas y gastos fijos recurrentes, una proyección a cuatro u ocho semanas es sólida y muy útil. Más allá de eso hay más supuestos, así que la usas como referencia, no como certeza.
¿Y si un cliente paga antes o después de lo proyectado? La proyección se recalcula con el dato real apenas el pago aparece en el banco. Por eso el flujo automático es más útil que la planilla justo en los meses movidos: se ajusta solo en vez de quedar desactualizado.
Cómo lo resuelve Tupana
En Tupana el flujo de caja no es un módulo aparte que hay que alimentar: se arma con lo que ya haces. Emites tus facturas en la plataforma, conectas tu banco, y el flujo se construye solo con esos datos. Las facturas programadas entran a la proyección automáticamente, los pagos se concilian contra la cartola sin marcar nada a mano, y la cobranza automática por correo y WhatsApp ayuda a que esos cobros efectivamente lleguen cuando los proyectaste. Dejas de mantener el flujo de caja y pasas a leerlo; ese cambio, de operar a revisar, es el que de verdad libera tiempo. Puedes probarlo gratis por cinco días, sin tarjeta.