
Qué es la gestión financiera y por dónde partir en una pyme
Muchas pymes rentables igual pasan susto a fin de mes. El negocio vende, la utilidad del año da positiva, pero llega el día 30 y no alcanza para los sueldos. Eso no es un problema de contabilidad: es un problema de gestión financiera. Y es más común de lo que parece, porque el dueño mira el resultado del ejercicio, no el calendario de cuándo entra y cuándo sale la plata. La gestión financiera es justamente eso: usar la información del negocio para decidir cuánto cobrar, cuándo comprar, si conviene endeudarse y dónde recortar, antes de que el problema te pase por encima.
Gestión financiera no es contabilidad
Se confunden seguido, pero cumplen roles distintos. La contabilidad registra lo que ya pasó: emite el asiento, arma el balance, deja todo cuadrado para el SII y para tu contador. Mira hacia atrás y tiene que ser exacta. La gestión financiera usa esos datos para decidir lo que viene: mira hacia adelante y tolera trabajar con estimaciones, porque el futuro nunca se sabe con certeza.
Un ejemplo lo deja claro. La contabilidad te dice que este año vendiste 180 millones y tuviste una utilidad de 22 millones. La gestión financiera te dice que en tres semanas vence un pago a proveedores de 8 millones, que tienes 5 en la cuenta y que dos clientes grandes te están pagando a 60 días, así que vas a quedar corto y conviene apurar una cobranza o pedir una línea. Ambas cosas son verdad al mismo tiempo: puedes ser rentable y no tener caja. Por eso confiar solo en el balance es peligroso.
Otra diferencia práctica: la contabilidad ya viene obligada por ley, así que la mayoría de las pymes la tiene resuelta. La gestión financiera, en cambio, casi nadie te la exige, y por eso muchos negocios simplemente no la hacen hasta que aparece el problema.
Qué incluye la gestión financiera
En una pyme no es teoría: son unas pocas cosas concretas que, bien hechas, cambian el negocio.
- Flujo de caja. Anticipar cuándo va a faltar o sobrar plata. Es la columna vertebral: sin esto, todo lo demás va a ciegas.
- Cobranza. Que lo que vendiste efectivamente entre, y a tiempo. Una venta no cobrada no es utilidad, es un préstamo gratis a tu cliente.
- Control de gastos. Saber en qué se va el dinero, con categorías que digan algo, y detectar lo que se puede ajustar sin dañar el negocio.
- Precios y márgenes. Entender cuánto deja de verdad cada producto o servicio, después de costos directos e indirectos. Muchos precios se fijan "por lo que cobra la competencia" sin saber si dan pérdida.
- Inversión y deuda. Decidir si conviene comprar una máquina, financiarla o esperar; y si una deuda te ordena el flujo o te lo asfixia.
No todo pesa lo mismo en cada negocio. Un taller que compra materiales al contado y cobra a 30 días vive del flujo de caja y la cobranza. Un negocio con muchos productos y márgenes distintos vive de la disciplina de precios. Parte por lo que más te duele hoy.
Por qué importa más en una pyme
Una empresa grande tiene un equipo de finanzas, líneas de crédito preaprobadas y colchón para absorber un mal mes. Una pyme, no. El margen de error es más chico y el golpe es más directo: un mes con la cobranza descuidada o el flujo mal proyectado puede significar no pagar sueldos, atrasarse con el SII o quemar la relación con un proveedor clave.
Además, en una pyme las decisiones financieras suelen recaer en una sola persona, el dueño o la dueña, que ya está vendiendo, produciendo y apagando incendios. No es que no sepa; es que no tiene tiempo ni un sistema que le muestre los números al día. Por eso la gestión financiera en una pyme se gana o se pierde en el hábito y en las herramientas, no en la sofisticación de los modelos.
Por dónde partir, en orden
No necesitas un sistema complejo el primer día. Necesitas un orden. Hacerlo al revés (proyectar a tres años cuando ni siquiera sabes tu caja de la próxima semana) es perder el tiempo.
- Ten el flujo de caja a la vista. Un registro simple de lo que va a entrar y salir en las próximas semanas. Puede empezar en una planilla: saldo inicial, cobros esperados por semana, pagos comprometidos, saldo final. El objetivo no es que sea perfecto, sino que veas venir el mes ajustado con tiempo para reaccionar.
- Sistematiza la cobranza. Es donde más pymes dejan plata en la mesa. Define plazos claros en cada factura, manda recordatorios antes y después del vencimiento, y haz seguimiento a los que se atrasan. La cobranza no es incomodar al cliente: es cerrar la venta que ya hiciste.
- Ordena tus gastos. Agrúpalos en categorías que te digan algo (costo directo, arriendo, remuneraciones, marketing, servicios) para poder comparar mes a mes y detectar la fuga. "Varios" no es una categoría útil.
- Recién ahí, proyecta y decide. Con la base ordenada, las proyecciones se apoyan en datos reales y las decisiones grandes (contratar, invertir, endeudarte) dejan de ser una corazonada.
El error clásico es saltarse del paso 1 al 4. Sin caja ordenada y cobranza al día, cualquier proyección es una ilusión bonita.
Indicadores clave para una pyme
No necesitas un tablero con treinta métricas. Con cuatro bien mirados basta para tomar el pulso.
| Indicador | Qué mide | Por qué importa |
|---|---|---|
| Margen de contribución | Precio menos costos variables | Cuánto deja cada venta para pagar costos fijos y utilidad |
| Días de cobro | Cuánto tardas en cobrar | Plata atrapada en cuentas por cobrar |
| Días de pago | Cuánto tardas en pagar | Financiamiento que te dan tus proveedores |
| Punto de equilibrio | Ventas para no perder ni ganar | El piso mínimo del mes |
Días de cobro y días de pago conviene mirarlos juntos. Si cobras a 60 días pero pagas a proveedores a 15, estás financiando a tus clientes con tu propia caja, y eso tensiona el flujo aunque el negocio sea rentable.
Ejemplo: calcular el punto de equilibrio
El punto de equilibrio es el nivel de ventas donde no ganas ni pierdes. Todo lo que vendas por encima empieza a dejar utilidad. Se calcula en dos pasos.
Supongamos una pyme de servicios con estos números mensuales:
- Costos fijos: arriendo 900.000, remuneraciones 3.200.000, servicios y otros 400.000. Total: 4.500.000 al mes.
- Precio promedio por servicio vendido: 120.000.
- Costo variable por servicio (insumos, comisiones): 45.000.
Primero, el margen de contribución por servicio:
120.000 − 45.000 = 75.000 por servicio
Cada servicio deja 75.000 para cubrir los costos fijos. Ahora, cuántos servicios necesitas para cubrir los 4.500.000:
4.500.000 ÷ 75.000 = 60 servicios al mes
Ese es tu punto de equilibrio: 60 servicios, equivalentes a 7.200.000 en ventas (60 × 120.000). Por debajo de eso, pierdes; por encima, cada servicio adicional deja 75.000 limpios. Con este número en mano, una decisión como subir el arriendo o contratar a alguien deja de ser abstracta: sabes exactamente cuántas ventas más necesitas para sostenerla.
El rol de un CFO (y cómo acercarlo a una pyme)
Un CFO (director financiero) es quien mira los números de forma anticipada: proyecta caja, arma escenarios, evalúa si una inversión se paga sola, negocia deuda y le pone criterio a los datos que la contabilidad produce. En una empresa grande es un cargo de tiempo completo. Una pyme rara vez puede pagar uno, y ahí está el vacío: el dueño termina haciendo ese rol a las nueve de la noche, con planillas y a pura intuición.
La salida tradicional es un asesor financiero externo por horas, que revisa el negocio periódicamente y ayuda a decidir. Sirve, y para decisiones grandes vale la pena. Pero lo que cambió el juego es la tecnología: buena parte del trabajo pesado de un CFO es juntar y ordenar los números (conciliar el banco, ver quién debe, proyectar el flujo), y eso hoy lo puede hacer un software conectado a tu facturación y a tu cuenta bancaria. Eso le devuelve al dueño el tiempo y la información para tomar las decisiones que sí requieren criterio humano.
Errores comunes
- Confundir utilidad con caja. Ganar plata en el papel no significa tenerla en la cuenta. La causa suele ser la cobranza lenta.
- No proyectar el flujo. Mirar solo el saldo de hoy y no lo que viene las próximas semanas. Los sustos casi siempre se veían venir.
- Descuidar la cobranza por miedo a incomodar. El cliente que se atrasa no lo hace con quien cobra ordenado y a tiempo.
- Fijar precios sin conocer el costo real. Vender más de algo que da pérdida solo acelera el problema.
- Endeudarse para tapar un hoyo de flujo recurrente. La deuda sirve para invertir o para calzar un desfase puntual, no para financiar pérdidas mes a mes.
- Revisar los números solo en la Operación Renta. Una vez al año es tarde para todo lo que importa.
Preguntas frecuentes
¿Necesito un contador si hago gestión financiera? Sí, son cosas distintas y complementarias. El contador se encarga del registro, los impuestos y el cumplimiento con el SII. La gestión financiera usa esa información para decidir. Lo ideal es que trabajen sobre los mismos datos, no cada uno por su lado.
¿Cada cuánto debería revisar mis números? El flujo de caja, semanalmente; toma pocos minutos si está ordenado. Los indicadores como margen y días de cobro, una vez al mes. Las decisiones grandes de inversión o deuda, cuando aparezcan, pero apoyadas en esa revisión periódica y no en una foto suelta.
¿Sirve una planilla Excel o necesito un software? Una planilla es un excelente comienzo y para muchos negocios chicos alcanza. El problema aparece cuando el negocio crece: la planilla hay que llenarla a mano, se desactualiza y no conversa con tu banco ni con tu facturación. Ahí conviene un sistema que traiga los datos solo.
¿Qué miro primero si nunca he ordenado mis finanzas? El flujo de caja de las próximas cuatro semanas y quién te debe plata. Con esas dos cosas resuelves la mayoría de los sustos de corto plazo. Lo demás viene después.
¿La gestión financiera sirve si mi negocio es muy chico? Más todavía. Mientras más chico el negocio, menos colchón tienes y más directo es el impacto de un mal mes. No necesita ser sofisticada; necesita ser constante.
Cómo lo resuelve Tupana
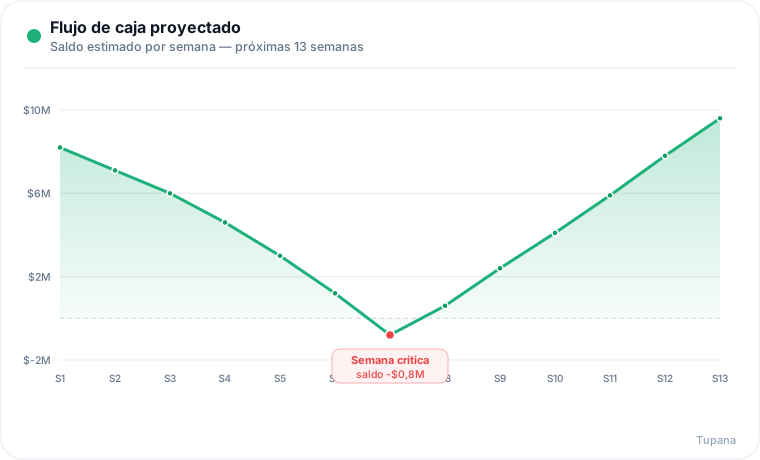
Tupana junta sobre los mismos datos las piezas que la gestión financiera necesita: tu facturación electrónica, la cobranza automática con recordatorios por correo y WhatsApp, la conciliación bancaria y un flujo de caja proyectado que se arma con lo que emites y lo que entra a tu cuenta. En vez de reconstruir la información en una planilla cada vez que tienes que decidir, la tienes ordenada y al día: sabes quién te debe, qué se viene y cómo está tu caja, sin dejar de usar tu facturador actual. El criterio de negocio sigue siendo tuyo; el trabajo de juntar los números lo hace el sistema.
Puedes probarlo gratis por cinco días, sin tarjeta.