
Estados financieros para pymes: guía práctica para entenderlos
Muchos dueños de pyme miran una sola cifra para saber si les fue bien: cuánta plata quedó en la cuenta a fin de mes. Es entendible, pero es engañoso. El saldo del banco puede estar alto porque cobraste una factura vieja y todavía no pagas a tus proveedores, o puede estar bajo justo el mes en que más vendiste. Los estados financieros existen precisamente para eso: para ver el negocio desde tres ángulos distintos y no dejarte llevar por una foto suelta. Suenan a algo de empresas grandes y auditorías, pero son solo tres reportes que, leídos en conjunto, te dicen si tu negocio está sano y hacia dónde va.
Los tres estados y la pregunta que responde cada uno
Cada estado financiero contesta una pregunta específica. Si tienes clara la pregunta, entiendes para qué sirve el reporte.
- Estado de resultados: ¿ganó o perdió el negocio durante este período? Cubre un lapso de tiempo (un mes, un trimestre, un año).
- Balance general: ¿qué tiene la empresa y a quién se lo debe, hoy? Es una foto en un instante exacto.
- Estado de flujo de efectivo: ¿de dónde vino y a dónde se fue la plata de verdad? También cubre un período, pero mira el efectivo, no las ventas ni las utilidades.
La diferencia entre "período" y "foto" no es un detalle: el estado de resultados y el flujo te cuentan lo que pasó entre dos fechas; el balance te muestra cómo quedaste al final de esa película.
Estado de resultados: si el negocio es rentable
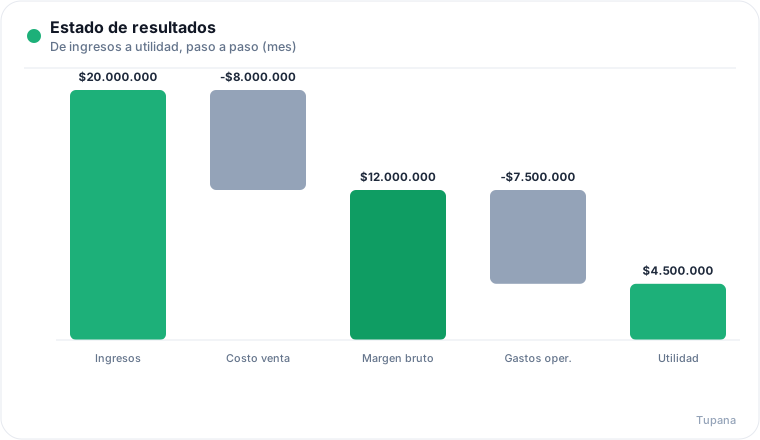
El estado de resultados parte de las ventas del período y les va restando, en orden, lo que costó generarlas. Primero el costo de lo vendido (la mercadería, los insumos), lo que deja el margen bruto. Después los gastos de operación (arriendo, sueldos, servicios, marketing), lo que deja el resultado operacional. Y al final ajustes como intereses o impuestos, para llegar a la utilidad neta.
Un ejemplo en pesos, para una tienda pequeña en un mes:
| Concepto | Monto |
|---|---|
| Ventas | $12.000.000 |
| Costo de lo vendido | -$6.500.000 |
| Margen bruto | $5.500.000 |
| Gastos de operación | -$4.200.000 |
| Resultado operacional | $1.300.000 |
| Intereses | -$150.000 |
| Utilidad neta | $1.150.000 |
Ese $1.150.000 es lo que el negocio "ganó" en el mes según la contabilidad. Ojo con la palabra: ganó no es lo mismo que tiene en el banco. Si vendiste $12.000.000 pero $8.000.000 fueron a crédito a 30 y 60 días, la utilidad existe en el papel aunque la plata todavía no haya entrado. A eso apunta el flujo de efectivo.
Balance general: qué tienes y a quién se lo debes
El balance se sostiene sobre una identidad que siempre calza: Activo = Pasivo + Patrimonio. Los activos son lo que la empresa posee (caja, cuentas por cobrar, inventario, máquinas). Los pasivos son lo que debe (a proveedores, al banco, al SII). El patrimonio es la diferencia: lo que realmente es tuyo una vez pagado todo.
Siguiendo con la misma tienda, al cierre del mes su balance podría verse así:
| Activos | Pasivos y patrimonio | ||
|---|---|---|---|
| Caja y banco | $3.000.000 | Proveedores por pagar | $2.800.000 |
| Cuentas por cobrar | $8.000.000 | Préstamo bancario | $4.000.000 |
| Inventario | $5.500.000 | Total pasivos | $6.800.000 |
| Equipos | $2.000.000 | Patrimonio | $11.700.000 |
| Total activos | $18.500.000 | Total pasivos + patrimonio | $18.500.000 |
El balance responde preguntas que el estado de resultados no toca: ¿cuánto me deben mis clientes? ¿cuánta deuda tengo? ¿qué parte del negocio es realmente mía y qué parte es del banco? Una empresa puede ser rentable mes a mes y aun así tener un balance frágil si su deuda crece más rápido que su patrimonio, o si buena parte de sus activos está atrapada en cuentas por cobrar que no logra cobrar.
Flujo de efectivo: por dónde se mueve la plata
El estado de flujo de efectivo ignora las ventas a crédito y los gastos que aún no pagaste. Solo registra plata que entró y plata que salió, y la ordena en tres tipos de actividad:
- Operación: cobros a clientes, pagos a proveedores, sueldos, IVA. El corazón del negocio.
- Inversión: compra o venta de activos, como una máquina o un vehículo.
- Financiamiento: préstamos que recibes o pagas, aportes de los socios, retiros.
Volviendo a la tienda: aunque su estado de resultados marca $1.150.000 de utilidad, si en el mes cobró poco de sus ventas a crédito y en cambio pagó $2.800.000 a proveedores del mes anterior, su flujo operacional pudo ser negativo. La utilidad dice "el negocio funciona"; el flujo dice "pero este mes salió más plata de la que entró". Ambas cosas son ciertas al mismo tiempo, y por eso necesitas leerlas juntas.
Cómo se conectan los tres
Aquí está la parte que casi nadie explica bien, y es la más importante: los tres estados no son islas. Se enganchan entre sí con dos puentes concretos.
Puente 1: la utilidad del estado de resultados alimenta el patrimonio del balance. La utilidad neta del período no desaparece: se suma al patrimonio (a las utilidades retenidas). Si la tienda ganó $1.150.000 y los socios no retiraron nada, el patrimonio del balance crece en $1.150.000 respecto al mes anterior. Por eso el balance de un negocio rentable que no reparte se va robusteciendo mes a mes.
Puente 2: el saldo final del flujo de efectivo es la caja del balance. La última línea del estado de flujo (cuánta plata neta entró o salió) determina el monto de "Caja y banco" que aparece como activo en el balance. Si el flujo del mes fue -$500.000, la caja del balance baja en $500.000.
Un ejemplo integrado, mes a mes:
- La tienda cierra el mes con utilidad neta de $1.150.000 (estado de resultados).
- Esos $1.150.000 se suman al patrimonio del balance: pasa de $10.550.000 a $11.700.000.
- Pero el flujo de efectivo del mes fue de solo +$200.000, porque gran parte de las ventas quedó en cuentas por cobrar.
- Entonces la caja del balance sube apenas $200.000, mientras las cuentas por cobrar suben mucho más.
El resultado calza: el negocio es más valioso (patrimonio mayor), pero tiene casi la misma plata disponible. Toda la ganancia del mes se convirtió en promesas de pago de los clientes, no en efectivo. Esa historia solo se ve cuando lees los tres estados en conjunto.
Por qué necesitas los tres
Cada estado tapa el punto ciego de los otros dos:
- El estado de resultados puede mostrar utilidad mientras te falta caja. El flujo lo revela.
- El flujo muestra la plata del momento, pero no si la empresa es sólida en el tiempo. El balance lo muestra.
- El balance es una foto estática. El estado de resultados le pone movimiento al período.
El error clásico es celebrar un buen estado de resultados sin mirar la caja. Un negocio puede facturar como nunca, mostrar utilidades crecientes y quebrar igual, porque vende a crédito, paga al contado y se queda sin efectivo para la próxima nómina. En finanzas hay una frase dura pero cierta: la utilidad es una opinión, la caja es un hecho. Mirar un solo estado lleva, tarde o temprano, a una conclusión equivocada.
Cuándo mirarlos
No esperes al cierre anual. Revisar los tres estados mensualmente, aunque sea rápido, convierte los estados financieros de un trámite contable en una herramienta de decisión. Con el estado de resultados ajustas precios y controlas gastos; con el flujo anticipas los meses apretados de caja mientras todavía puedes negociar plazos; con el balance vigilas que la deuda no crezca más rápido que el negocio. Al cierre anual solo confirmas lo que ya sabías; para decidir sirve la mirada mensual.
Quién los pide y para qué
No los preparas solo para ti. Distintos actores te los van a pedir, cada uno con su foco:
| Quién | Qué mira y para qué |
|---|---|
| Bancos | Balance y flujo, para evaluar si puedes pagar un crédito antes de aprobarlo. |
| Socios e inversionistas | Los tres, para ver rentabilidad, solidez y si conviene retirar o reinvertir. |
| SII | Los resultados alimentan la renta anual (F22) y la determinación del impuesto. |
| Tú, dueño | Los tres, para decidir con datos: precios, gastos, contrataciones, inversiones. |
El de arriba con más peso es el banco: cuando pides una línea o un crédito, no basta con decir que vendes bien. Te van a pedir balance y flujo, y una empresa con estados ordenados y mensuales negocia mejores tasas que una que aparece con papeles armados a última hora.
Errores comunes
- Confundir utilidad con caja. Es el más caro. La utilidad es contable; la caja es lo que puedes gastar hoy.
- Mirar solo el saldo del banco. Un saldo alto puede esconder deudas por vencer; uno bajo puede ser un mes puntual de inversión.
- Revisar solo una vez al año. Cuando el contador arma los estados en abril, los problemas de agosto ya no tienen arreglo.
- No separar las finanzas personales de las de la empresa. Los retiros mezclados con gastos del negocio ensucian los tres estados y hacen imposible saber si realmente ganas.
- Ignorar las cuentas por cobrar. Utilidades que nunca se cobran no son utilidades; son incobrables esperando.
Preguntas frecuentes
¿Cuál de los tres debería mirar primero si tengo poco tiempo? El flujo de efectivo. Es el que te avisa si vas a poder pagar sueldos y proveedores el próximo mes. La rentabilidad importa, pero un problema de caja te saca del juego antes.
¿Puedo tener utilidad y quedarme sin plata al mismo tiempo? Sí, y pasa seguido. Si vendes a crédito y pagas al contado, la utilidad aparece en el estado de resultados mientras la caja se seca. Por eso el flujo de efectivo es indispensable.
¿Necesito un contador para entenderlos? Para prepararlos formalmente y presentarlos al SII o al banco, conviene. Para leerlos y usarlos en tus decisiones, no: con entender qué pregunta responde cada uno ya tomas mejores decisiones que la mayoría.
¿Cada cuánto debería revisarlos? Idealmente una vez al mes. El cierre anual sirve para cumplir con el SII, pero para gestionar el negocio la información llega demasiado tarde.
¿Sirven para pedir un crédito? Son justamente lo que el banco evalúa. Con un balance y un flujo ordenados y actualizados demuestras capacidad de pago, y eso pesa a la hora de aprobar montos y tasas.
Cómo lo resuelve Tupana
En Tupana los tres estados se arman solos, porque la información ya está adentro: lo que emites al SII, lo que te llega de proveedores y los movimientos bancarios conciliados alimentan directamente el estado de resultados, el balance y el flujo de efectivo. Dejan de ser algo que el contador prepara una vez al año y pasan a ser reportes que consultas cuando los necesitas, con el flujo de caja proyectado para anticipar los meses apretados. Puedes probarlo gratis por cinco días, sin tarjeta.